
Підрядник виграв тендер на ремонт школи, а замовник просить підтвердження, що роботи не зупиняться на півдорозі. Вільних грошей на депозит немає, відмовлятися від контракту шкода.
У такій ситуації в гру заходить банк і бере на себе роль фінансового поручителя. Далі розберемо, як влаштована банківська гарантія, у яких випадках вона застосовується та скільки коштує бізнесу.
Що таке банківська гарантія простими словами
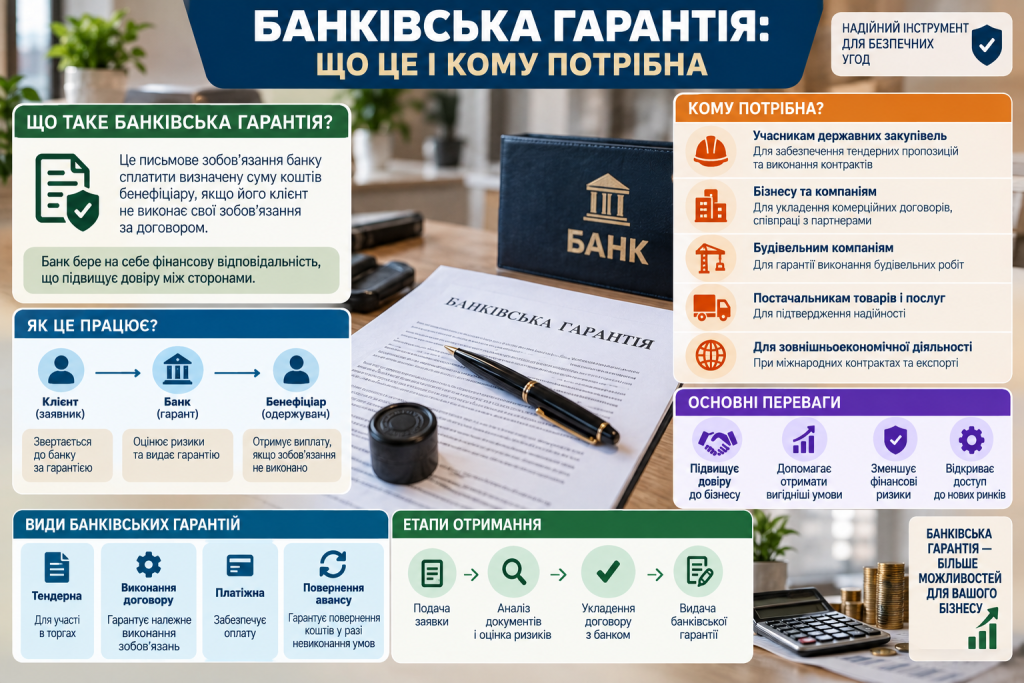
Банківська гарантія — це письмове зобов’язання банку виплатити визначену суму, якщо клієнт не виконає умови договору. Гроші при цьому отримує не сам клієнт, а його партнер по угоді.
Механізм регулюють Цивільний кодекс України та Положення Національного банку про порядок здійснення банками операцій за гарантіями. Тобто це не усна домовленість, а повноцінний фінансовий інструмент з чіткими правилами.
Головна особливість — незалежність від основного договору. Навіть якщо сторони сваряться щодо якості робіт, банк дивиться лише на документи, які подав отримувач гарантії.
Довіра в бізнесі коштує дорого, тому її часто доводиться підкріплювати не словом, а документом із печаткою.
Хто бере участь в угоді
У класичній схемі три сторони, і в кожної своя роль. Плутанина в термінах часто заважає зрозуміти суть, тому варто розкласти все по поличках:
- принципал — компанія або підприємець, який замовляє гарантію та відповідає за виконання договору;
- бенефіціар — партнер, на користь якого банк випускає документ і який отримає гроші в разі проблем;
- гарант — банк, що бере на себе платіжне зобов’язання за встановлену комісію;
- контргарант — додатковий банк, який підключають у міжнародних угодах, коли іноземний партнер не довіряє місцевій установі.
Такий розподіл ролей пояснює, чому банківська гарантія працює навіть між компаніями, які раніше не співпрацювали.
Як працює банківська гарантія на практиці
Уявімо будівельну фірму, яка постачає обладнання для котельні. Замовник платить аванс, але боїться, що товар не привезуть.
Банк випускає гарантію повернення авансового платежу. Якщо обладнання не приїде у визначений строк, замовник надсилає до банку письмову вимогу разом із документами, зазначеними в тексті гарантії.
Банк перевіряє не реальні обставини на будмайданчику, а формальну відповідність паперів умовам. Строк розгляду вимоги зазвичай не перевищує п’яти робочих днів.
Після виплати банк вимагає ці гроші від свого клієнта в порядку регресу. Тобто гарантія не скасовує відповідальність, а лише переносить її в часі.
Порядок оформлення гарантії
Процедура схожа на подання заявки на кредит, бо банк оцінює платоспроможність так само прискіпливо. Ось як виглядає шлях від ідеї до готового документа:
- Визначте вид і суму гарантії — ці параметри майже завжди прописані в тендерній документації або проєкті договору.
- Оберіть банк, який працює з вашою сферою та має досвід у потрібному типі забезпечення.
- Подайте заявку разом із фінансовою звітністю, статутними документами та копією основного договору.
- Пройдіть оцінку платоспроможності — банк аналізує обороти, боргове навантаження та кредитну історію.
- Погодьте забезпечення: грошове покриття на рахунку, заставу майна або бланкову форму без застави.
- Підпишіть договір про надання гарантії та сплатіть комісію.
- Отримайте документ у паперовій формі або в електронному вигляді з накладенням кваліфікованого підпису.
Компанії з прозорою звітністю проходять цей шлях за два-три дні, новим клієнтам без історії обслуговування зазвичай потрібно більше часу.
Основні види банківських гарантій
Кожен тип закриває свій ризик, і плутати їх не варто. Нижче зібрані найпоширеніші варіанти, з якими стикається український бізнес.
| Вид гарантії | Що забезпечує | Орієнтовний розмір | Типовий бенефіціар |
|---|---|---|---|
| Тендерна | Серйозність наміру учасника торгів | до 0,5% для робіт, до 3% для товарів і послуг | Замовник у Prozorro |
| Виконання договору | Якісне та вчасне виконання зобов’язань | до 5% вартості договору | Замовник, генпідрядник |
| Повернення авансу | Повернення передоплати, якщо угода зірветься | 100% суми авансу | Покупець, інвестор |
| Платіжна | Оплату товару чи послуги | Повна сума поставки | Постачальник |
| Митна | Сплату митних платежів | Сума відкладених платежів | Митний орган |
Розміри тендерного забезпечення та забезпечення виконання договору закріплені Законом України про публічні закупівлі, тому замовник не може вимагати більше.
Кому потрібна банківська гарантія
Найчастіше цей інструмент шукають підрядники, які виходять на державні тендери. Без документа від банку заявку просто не допустять до аукціону.
Другий великий сегмент — імпортери. Митна гарантія дозволяє відстрочити сплату платежів і не виймати обігові кошти на час розмитнення партії товару.
Стикаються з нею й орендарі комерційних приміщень. Власник великого торгового центру може попросити гарантію замість депозиту за кілька місяців оренди, і магазину це вигідніше, ніж заморожувати живі гроші.
Ще один сценарій — робота з новим постачальником за кордоном. Платіжна гарантія знімає напругу, коли партнери бачать один одного вперше й не готові відвантажувати товар без передоплати.
Гарантія в публічних закупівлях
Тендерна банківська гарантія стала стандартом ринку Prozorro. Вона підтверджує, що учасник не зникне після перемоги й не відмовиться підписувати договір.
Документ подається в електронному вигляді разом із пропозицією. Замовник перевіряє його автентичність через реєстр банку, тому підробки виявляють за кілька хвилин.
Якщо переможець ухиляється від підписання договору, замовник звертається по виплату. Для компанії це не лише фінансова втрата, а й ризик потрапити до переліку недобросовісних учасників.
Скільки коштує банківська гарантія
Ціна складається з комісії за випуск і плати за користування. Ставки залежать від суми, строку та наявності покриття.
Забезпечена гарантія з грошовим депозитом обходиться дешевше, бо банк майже не ризикує. Бланкова форма без застави коштує помітно більше, і доступна вона переважно перевіреним клієнтам.
На підсумкову суму впливає кілька чинників:
- строк дії — довша гарантія збільшує плату за користування;
- тип забезпечення — депозит, застава нерухомості чи обладнання, порука;
- фінансовий стан принципала та історія обслуговування в цьому банку;
- валюта документа, бо валютні гарантії зазвичай дорожчі;
- складність тексту, якщо бенефіціар наполягає на нестандартних умовах.
Тарифи банків змінюються, тому актуальні ставки варто уточнювати безпосередньо перед подачею заявки.
Гроші люблять розрахунок, і найдорожчою завжди виявляється та угода, ризики якої ніхто не порахував заздалегідь.
На що звернути увагу в тексті гарантії
Помилка в одному реченні здатна перетворити захист на формальність. Найчастіше проблеми виникають через неуважність до строків і переліку документів.
Перевіряйте дату закінчення дії — вона має перекривати період виконання договору з невеликим запасом. Якщо гарантія завершиться раніше, ніж будуть підписані акти, документ втратить сенс.
Окремо дивіться на формулювання щодо відкликання. Безвідклична гарантія не може бути скасована банком в односторонньому порядку, і саме такий варіант просять серйозні замовники.
Типові помилки принципалів
Багато компаній подають заявку в останній день перед закінченням прийому пропозицій. Банк не встигає провести аналіз, і бізнес втрачає доступ до тендера через власну поспішність.
Друга поширена ситуація — невідповідність тексту документа вимогам замовника. Варто заздалегідь надіслати банку зразок формулювань, який вимагає бенефіціар.
Трапляється й таке, що підприємець забуває про регресну вимогу. Виплата за гарантією не списується як витрати банку, ці кошти доведеться повернути разом із нарахованими відсотками.
Банківська гарантія залишається одним із найзручніших способів довести партнерам свою надійність, не виймаючи з обороту живі гроші. Вона відкриває двері до тендерів, спрощує роботу з митницею та робить переговори з новими контрагентами значно спокійнішими. Розберіться з умовами один раз — і надалі цей інструмент працюватиме на репутацію вашого бізнесу.
