
Картка лежить у шухляді третій місяць, покупок за нею немає, а в застосунку регулярно з’являється нове нарахування. Ситуація типова для тих, хто колись оформив кредитку «про запас» і згодом про неї забув. Невикористана картка не зникає сама собою: договір із банком продовжує діяти, ліміт залишається відкритим, а плата за обслуговування нараховується за графіком. Закриття варто довести до кінця — інакше через рік можна дізнатися про заборгованість на кілька сотень гривень.
Чому недостатньо просто перестати користуватися карткою
Пластик і рахунок — це різні речі. Ви можете розрізати картку навпіл, але кредитний рахунок при цьому залишиться активним, бо його відкриває договір, а не наявність носія. Банк і далі обслуговує рахунок, нараховує передбачені тарифом платежі та передає дані до кредитного реєстру.
Найчастіше борг у таких випадках виникає з дрібниць. Наприклад, картка з безкоштовним обслуговуванням за умови щомісячних витрат: витрати припинилися, умова не виконується, плата почала нараховуватися. Сума невелика, повідомлення в застосунок ви не читаєте, а через півроку це вже прострочення з відповідною відміткою в історії.
Порядок у фінансах починається не з великих рішень, а з дрібниць, які ми звикли відкладати на потім.
Що продовжує діяти після останньої покупки
Перед зверненням до банку варто розуміти, що саме залишається чинним:
- договір на обслуговування рахунку, який не припиняється автоматично;
- кредитний ліміт, що враховується банками під час розгляду нових заявок;
- щомісячна плата за обслуговування та додаткові платні сервіси;
- підписки й автоплатежі, привʼязані до реквізитів картки;
- страхові програми, підключені разом з оформленням картки.
Кожен із цих пунктів здатен утримувати рахунок «живим» навіть тоді, коли ви впевнені, що давно з ним попрощалися.
Як закрити кредитну картку: що зробити до звернення в банк
Підготовка займає один вечір, зате прибирає більшість проблем. Спершу подивіться поточний стан рахунку в застосунку або в інтернет-банкінгу. Важливий не доступний ліміт, а саме заборгованість разом із нарахованими відсотками й комісіями.
Далі перегляньте історію операцій за останні два-три місяці. Тут часто виявляються регулярні списання, про які власник картки забув: підписка на музику, хмарне сховище, донат чи автоматична оплата мобільного зв’язку. Якщо не перевести їх на іншу картку, платіж після закриття просто не пройде, а сервіс відключиться в найневдаліший момент.
Перевірка залишку та нарахувань
Тонкий момент — відсотки, які нараховуються вже після вашого останнього платежу. Умовний приклад: ви внесли всю суму боргу 5 числа, а розрахунковий період закінчується 20 числа. За ці два тижні банк нарахує відсотки на фактичну заборгованість, і на рахунку залишиться, скажімо, 40 гривень боргу.
Саме такі копійки найчастіше перетворюються на прострочення. Тому після погашення варто зачекати до кінця розрахункового періоду й перевірити баланс ще раз.
Покроковий порядок закриття кредитної картки
Послідовність дій у більшості українських банків схожа:
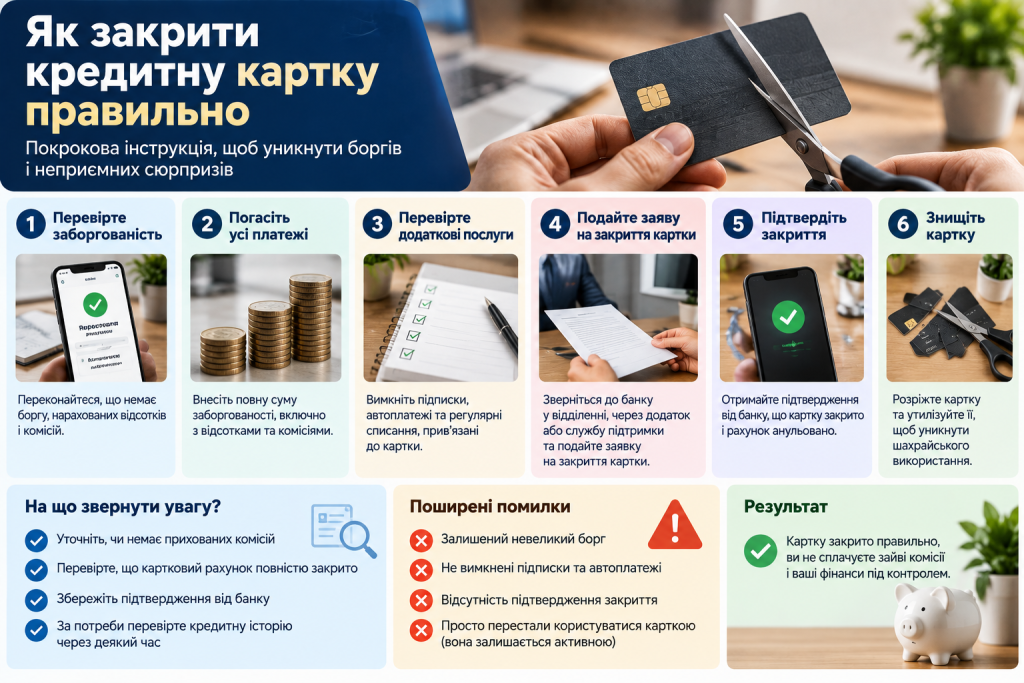
- Погасіть усю заборгованість разом із відсотками, комісіями та платою за обслуговування.
- Перевірте, чи немає на картці власних коштів понад ліміт — їх потрібно перевести на інший рахунок.
- Відв’яжіть картку від підписок, автоплатежів та платіжних сервісів у телефоні.
- Подайте заяву на закриття рахунку через застосунок, чат підтримки або у відділенні.
- Зачекайте, поки банк перевірить відсутність незавершених операцій та боргу.
- Уточніть дату фактичного закриття рахунку й дочекайтеся підтвердження.
- Отримайте довідку про закриття рахунку та відсутність заборгованості.
Останній пункт багато хто пропускає, а саме він потім економить час. Довідка знадобиться, якщо через рік виникне спір про нарахування або якщо інший банк побачить у реєстрі відкритий ліміт.
Скільки часу займає закриття рахунку
Процедура рідко завершується одним днем. Банку потрібен час, щоб дочекатися завершення всіх транзакцій: платіж, зроблений за кордоном, може дійти із затримкою на кілька тижнів.
| Етап | Що відбувається | Орієнтовний строк |
|---|---|---|
| Погашення боргу | Внесення повної суми заборгованості | 1 день |
| Подання заяви | Реєстрація звернення на закриття | 1‒2 дні |
| Блокування ліміту | Банк закриває доступ до кредитних коштів | Одразу після заяви |
| Очікування операцій | Перевірка незавершених транзакцій | 30‒45 днів |
| Закриття рахунку | Формування довідки про відсутність боргу | 1‒3 дні |
Строки в таблиці орієнтовні: конкретний період прописаний у вашому договорі, тому його варто перечитати перед зверненням.
Типові помилки під час закриття картки
Уявіть звичну картину: людина внесла суму, яку бачила в застосунку, викинула пластик і забула про рахунок. Через кілька місяців надходить повідомлення про борг разом із пенею, а ще через рік банк відмовляє в іпотеці через зіпсовану історію.
Помилки, які повторюються найчастіше:
- погашення лише «тіла» боргу без урахування нарахованих відсотків;
- відмова від письмової заяви на користь усної домовленості з менеджером;
- упевненість, що блокування картки в застосунку дорівнює закриттю рахунку;
- ігнорування невеликих сум, які здаються несуттєвими;
- відсутність довідки, що підтверджує закриття рахунку.
Гроші люблять ясність: там, де всі рахунки закриті й підтверджені, значно менше місця для неприємних сюрпризів.
Коли краще залишити картку відкритою
Рішення закрити кредитку не завжди виграшне. Стара картка з тривалою історією обслуговування працює на вашу репутацію позичальника: вона показує, що ви роками користувалися кредитними коштами й вчасно їх повертали.
Ще один аргумент — загальний кредитний ліміт. Коли ви закриваєте одну з двох карток, доступний ліміт зменшується вдвічі, а частка використаних коштів у відсотках зростає. Для банку це виглядає як вища кредитна навантаженість.
Вплив на кредитну історію
Розглянемо просту ситуацію. У людини дві картки із загальним лімітом 60 000 гривень і заборгованістю 15 000 гривень, тобто чверть використаного ліміту. Після закриття однієї картки ліміт падає до 30 000 гривень, а використана частка підскакує до половини. Борг той самий, а профіль позичальника став гіршим.
Тому карту з великим лімітом і безкоштовним обслуговуванням часто розумніше залишити активною, зробивши нею одну невелику покупку раз на кілька місяців. Закривати варто те, що коштує грошей і не приносить користі: другу-третю кредитку з платним обслуговуванням та нав’язаними сервісами.
Закриття кредитної картки — це не емоційний жест, а коротка процедура з кількох кроків: нуль на рахунку, письмова заява, пауза на перевірку операцій і довідка на руках. Витратите на неї вечір і кілька тижнів очікування, зате отримаєте чистий фінансовий профіль без підвішених зобов’язань. Перегляньте свої картки вже цього тижня — цілком можливо, одна з них давно просить про закриття.
