
Отримуєш кредитну картку, а на ній — ліміт, якого ледь вистачає на одну велику покупку. Сусід в тому ж банку має вп’ятеро більше, хоча зовні ситуації схожі. Чому так відбувається і чи можна щось змінити — питання, яке виникає у більшості власників кредиток.
Кредитний ліміт — це максимальна сума коштів, яку банк дозволяє витрачати клієнту понад власні гроші. Розберемо, як він формується, від чого залежить його розмір і які легальні способи допомагають його підвищити.
Що таке кредитний ліміт
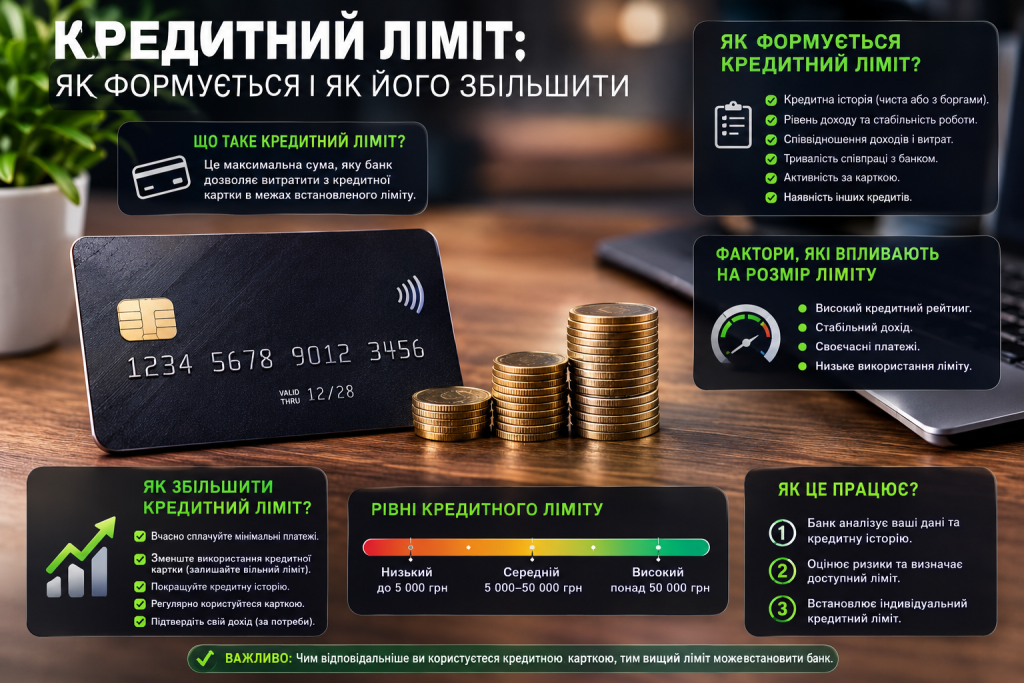
Що таке кредитний ліміт — це максимальна сума, у межах якої банк готовий надати позикові кошти власнику кредитної картки. Він не є разовим кредитом: ліміт працює як поновлювана лінія — витратили частину, погасили — і ці гроші знову доступні для використання.
Уявіть ситуацію: людина має кредитний ліміт двадцять тисяч гривень і витрачає половину на термінову покупку. Після повного погашення заборгованості вся сума знову стає доступною без нових заявок до банку. Саме ця гнучкість відрізняє кредитний ліміт від звичайного споживчого кредиту.
Кредитний ліміт — це певна сума грошей, що належить фінансовій установі, але може бути використана клієнтом на власний розсуд у будь-який час без спеціального запиту та узгодження.
Від чого залежить кредитний ліміт
Банк аналізує декілька ключових параметрів, перш ніж встановити конкретну суму ліміту для клієнта. Формування кредитного ліміту відбувається на основі кредитної історії та фінансового стану позичальника.
Основні фактори, які впливають на рішення банку:
- рівень офіційного доходу — чим вищий підтверджений заробіток, тим вищий потенційний ліміт;
- кредитна історія — своєчасні платежі за попередніми позиками формують позитивний рейтинг;
- наявність інших кредитів — великі поточні зобов’язання знижують суму доступного ліміту;
- тривалість відносин з банком — клієнти, які давно обслуговуються в установі, мають перевагу;
- тип та категорія картки — преміальні картки мають вищий початковий ліміт, ніж базові.
Банки зазвичай встановлюють ліміт, який не перевищує певний відсоток від щомісячного доходу клієнта — це захист як для позичальника, так і для самої установи.
Як дохід впливає на розмір ліміту
Рівень доходу — один з визначальних факторів при формуванні ліміту. Навіть за ідеальної кредитної історії банк не встановить ліміт, несумісний з платоспроможністю клієнта.
| Рівень щомісячного доходу | Орієнтовний діапазон кредитного ліміту |
|---|---|
| До 15 000 грн | 5 000‒20 000 грн |
| 15 000‒30 000 грн | 20 000‒60 000 грн |
| 30 000‒50 000 грн | 50 000‒100 000 грн |
| Від 50 000 грн | Від 100 000 грн і вище |
Ці діапазони орієнтовні — конкретна сума залежить від внутрішньої методики кожного банку та комплексної оцінки всіх параметрів клієнта одночасно.
Як збільшити кредитний ліміт: легальні способи
Збільшення кредитного ліміту — цілком реальна задача, якщо підійти до неї послідовно. Банк готовий переглядати ліміт у бік збільшення, якщо клієнт демонструє надійність і зростання платоспроможності.
- Погашайте заборгованість повністю і вчасно — це найсильніший сигнал надійності для банку.
- Активно користуйтесь карткою щомісяця — банк бачить потребу в кредитному ресурсі і готовий її задовольнити.
- Підтвердіть зростання доходу — надайте актуальну довідку про зарплату або виписку з рахунку.
- Зменшіть або закрийте інші кредитні зобов’язання перед зверненням із заявкою.
- Подайте заявку на перегляд ліміту через мобільний застосунок або відділення банку.
- Розгляньте перехід на картку вищого класу — преміальні продукти мають вбудований вищий початковий ліміт.
Відповідно до Закону України «Про споживче кредитування», усі умови кредитного ліміту мають бути чітко прописані в договорі з банком, тому зміна ліміту завжди оформлюється документально.
Чи може банк збільшити ліміт автоматично
Деякі банки переглядають ліміти автоматично — без заяви клієнта — після кількох місяців активного та дисциплінованого використання картки. Такий перегляд відбувається в рамках внутрішньої скорингової системи, яка постійно оцінює поведінку позичальника.
Отримати сповіщення про автоматичне збільшення ліміту може несподівано навіть той, хто жодного разу не звертався з відповідним запитом. Саме тому регулярна й дисциплінована поведінка — найефективніший спосіб підвищити ліміт без зайвих клопотань.
Чи варто завжди прагнути до вищого ліміту
Більший ліміт — це не завжди краще. Важливо оцінювати власну фінансову дисципліну перш ніж звертатись за підвищенням.
Перед тим як збільшити кредитний ліміт, переконайтеся, що ваші фінанси впорядковані, а поточного доходу буде достатньо для погашення регулярних платежів у разі виходу за межі пільгового періоду.
Розглянемо приклад: людина збільшила ліміт до п’ятдесяти тисяч гривень, але не розрахувала власні витрати. Протягом кількох місяців використала майже весь ліміт, а відсотки за непогашеним залишком почали суттєво навантажувати бюджет. Більший ліміт у цьому разі став не перевагою, а фінансовою пасткою.
Що відбувається при перевищенні кредитного ліміту
Деякі банки дозволяють невелике перевищення встановленого ліміту — так звану технічну заборгованість. Проте за це зазвичай нараховується додаткова комісія, а сама операція може бути відхилена залежно від внутрішніх правил установи.
Тому варто відстежувати залишок доступного ліміту через мобільний застосунок, особливо перед великими покупками. Це допоможе уникнути незручних ситуацій на касі та зайвих витрат на комісії за технічне перевищення.
Скільки часу займає перегляд ліміту
Після подання заявки банк зазвичай розглядає її від кількох годин до трьох робочих днів. Рішення залежить від актуальності даних у системі — якщо інформація про доходи давно не оновлювалась, процес може затягнутись до надання додаткових документів.
Якщо банк відмовив у збільшенні ліміту, не варто одразу подавати повторну заявку. Краще почекати два-три місяці, продовжуючи дисципліновано користуватись карткою, і лише потім звернутись знову — з більшими шансами на позитивне рішення.
Як кредитний ліміт впливає на кредитну історію
Важливий нюанс: регулярне використання великої частки від доступного ліміту негативно сприймається скоринговими системами. Фінансові установи вважають оптимальним використання не більше тридцяти відсотків від встановленої суми — це сигнал зваженого підходу до позикових коштів.
Навпаки, картка з лімітом, яку майже не використовують, не формує жодної кредитної репутації. Помірне й регулярне використання з повним погашенням — найкраща стратегія для побудови позитивної кредитної історії паралельно зі зростанням самого ліміту.
Чи можна зменшити кредитний ліміт
Клієнт має право і звернутися із заявою про зменшення ліміту — це законне право, передбачене договором. Зменшення ліміту корисне для тих, хто хоче обмежити власні витрати або знизити ризик несанкціонованого використання коштів при втраті картки.
Зміна ліміту в будь-який бік оформлюється через відділення банку або мобільний застосунок — залежно від внутрішніх процедур конкретної установи.
Якщо ви бажаєте не перевантажувати бюджет великими одномоментними витратами, кредитна картка з обдумано встановленим лімітом стає зручним інструментом для розширення фінансових можливостей, а не джерелом боргів.
Кредитний ліміт — це не фіксована величина, а показник, який змінюється разом із вашою фінансовою поведінкою. Дисципліноване погашення боргу, активне використання картки та підтверджене зростання доходу — три головні важелі, які реально впливають на рішення банку збільшити доступну суму.
