Розмова про поліс зазвичай починається не з бажання, а з обставин: людина бере іпотеку на двадцять років або вперше залишається єдиним, хто приносить гроші в дім. До цього моменту тема здається чимось далеким і трохи неприємним. Насправді ж мова тут не про страх, а про звичайну арифметику: що станеться з бюджетом сім’ї, якщо один із доходів раптово зникне.
Що насправді дає поліс на життя
Суть договору проста: ви регулярно сплачуєте внески, а компанія бере на себе зобов’язання виплатити визначену суму, якщо настане страховий випадок. Гроші отримує не сам застрахований, а ті, кого він вказав у документі — дружина, чоловік, діти, батьки.
Ключове слово тут — заміщення доходу. Поліс не робить нікого багатшим, він утримує родину на звичному рівні життя перший час після втрати годувальника. Цього часу зазвичай вистачає, щоб закрити термінові платежі, не продавати квартиру поспіхом і спокійно вирішити, що робити далі.
Планування — це не спроба передбачити майбутнє, а спосіб зробити його менш болючим для тих, хто поруч.
Ризикове і накопичувальне: у чому різниця
Ризиковий договір працює як страховка на авто: сплатили за період, отримали захист, випадку не сталося — внески залишилися в компанії. Захист коштує помірно, а сума виплати при цьому може бути суттєвою.
Накопичувальний варіант поєднує захист із поступовим формуванням капіталу: частина внесків відкладається й повертається вам наприкінці строку. Внески тут відчутно вищі, а сама програма розтягується на десять‒двадцять років.
Коли страхування життя має сенс
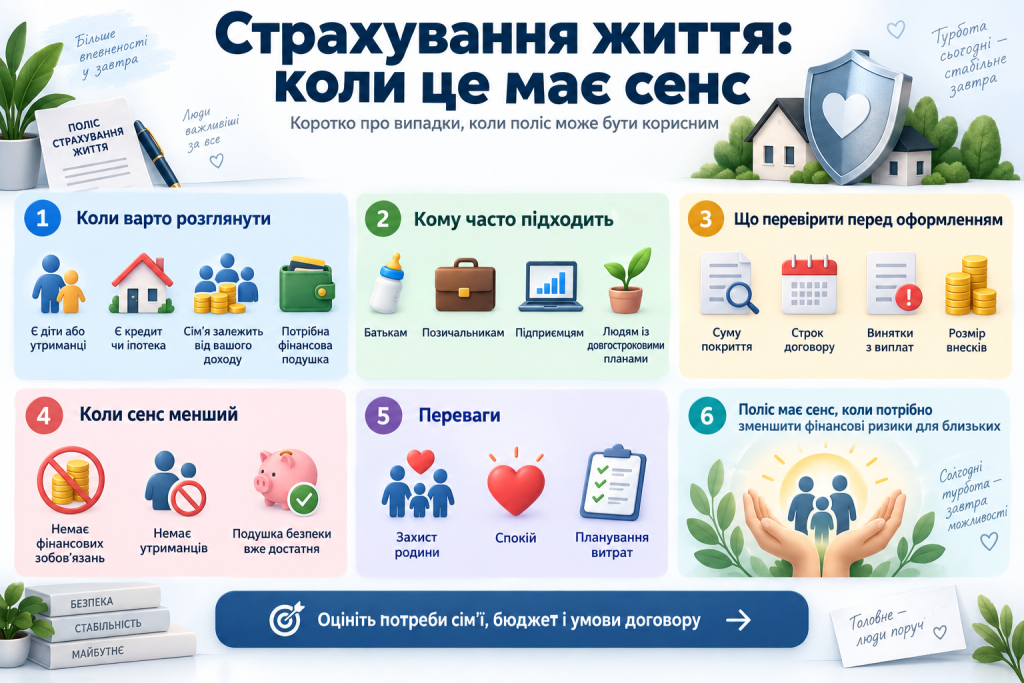
Універсальної відповіді немає, зате є ситуації, у яких поліс закриває конкретну діру в сімейному бюджеті:
- у сім’ї є великий кредит або іпотека, оформлена на одну людину;
- дохід приносить переважно один із партнерів;
- на утриманні перебувають діти або літні батьки;
- робота пов’язана з підвищеним ризиком травм;
- накопичень вистачить менш ніж на три-чотири місяці життя.
Якщо ви впізнали себе хоча б у двох пунктах, тему варто прорахувати уважніше.
Кредит та іпотека як головна причина
Уявіть родину, яка взяла житловий кредит на п’ятнадцять років. Платіж посильний, поки працюють обидва. Коли залишається один дохід, той самий платіж перетворюється на половину бюджету, і банк не цікавлять сімейні обставини.
Поліс у такому випадку прив’язують до залишку боргу: виплата покриває зобов’язання, а житло залишається у власності родини. Схожа логіка працює і зі споживчим кредитом на велику суму, наприклад на ремонт чи лікування.
Сім’я з дітьми та один годувальник
Друга типова ситуація — молода родина, де один партнер будує кар’єру, а другий доглядає дитину. Тут страхування життя виконує роль фінансової паузи: гроші дозволяють другому з батьків не шукати першу-ліпшу роботу наступного місяця.
Практичний орієнтир простий: сума покриття має дорівнювати доходу застрахованого за два-три роки плюс залишок боргів.
Кому поліс зазвичай не потрібен
Є категорії людей, для яких договір стане радше витратою, ніж захистом. Студент без утриманців і кредитів нічого не втрачає, відмовившись від страховки — його зникнення не залишить нікого без грошей.
Те саме стосується людей із серйозними накопиченнями. Якщо на рахунках лежить сума, якої родині вистачить на кілька років, поліс дублює те, що вже зроблено. Пенсіонери також рідко потребують такого договору, бо внески для старшого віку високі, а доходу, який треба заміщувати, часто вже немає.
| Ситуація | Чи потрібен поліс | На що звернути увагу |
|---|---|---|
| Іпотека на одну людину | Так | Сума прив’язана до залишку боргу |
| Малі діти й один дохід | Так | Покриття на 2‒3 роки витрат |
| Робота з високим ризиком | Так | Перелік винятків у договорі |
| Немає боргів і утриманців | Ні | Краще формувати накопичення |
| Великий фінансовий резерв | Радше ні | Порівняти з дохідністю вкладень |
Таблиця дає загальний орієнтир, але остаточне рішення завжди спирається на конкретні цифри вашого бюджету.
Як порахувати потрібну суму покриття
Розрахунок займає пів години і робиться на звичайному аркуші паперу.
- Складіть суму всіх боргів родини — кредити, розстрочки, позики.
- Порахуйте місячні витрати сім’ї без урахування вашого особистого споживання.
- Помножте отриману цифру на 24 або 36 місяців.
- Додайте великі майбутні витрати: навчання дитини, планове лікування.
- Відніміть наявні накопичення та ліквідні активи.
- Отриманий результат і буде орієнтовною сумою покриття.
Цифра часто виходить більшою, ніж очікуєш, і це нормальна реакція. Її можна коригувати, змінюючи строк договору або перелік ризиків.
Від чого залежить розмір внеску
Тариф рахують індивідуально, і два сусіди одного віку можуть отримати різні умови. Компанія оцінює ймовірність настання випадку, тому дивиться на спосіб життя й стан здоров’я не менше, ніж на цифру покриття.
Основні фактори, які впливають на підсумковий внесок:
- вік застрахованого на момент підписання договору;
- стать, оскільки статистика тривалості життя відрізняється;
- професія та умови праці, особливо робота на висоті чи з технікою;
- наявність хронічних захворювань і результати медичного огляду;
- захоплення на кшталт мотоспорту, дайвінгу чи альпінізму;
- обраний перелік ризиків і строк дії програми.
Найсильніше на ціну тисне вік. Договір, оформлений у тридцять років, обійдеться помітно дешевше за той самий поліс у сорок п’ять, бо ризик за цей час зростає в рази.
Коли варто переглянути умови
Життєві обставини змінюються швидше, ніж строк договору. Народження другої дитини, дострокове погашення іпотеки чи зміна роботи — привід перерахувати потрібну суму покриття.
Більшість компаній дозволяє коригувати параметри програми раз на рік. Розумна звичка — повертатися до документа кожного січня разом із переглядом сімейного бюджету, щоб захист відповідав реальному стану справ, а не ситуації п’ятирічної давнини.
На що дивитися в договорі
Найважливіша частина документа — розділ із винятками. Саме там прописано, у яких випадках компанія відмовить у виплаті: приховані хронічні хвороби, екстремальні захоплення, певні обставини події.
Анкета про здоров’я
Заповнювати її варто чесно, навіть якщо хочеться приховати дрібний діагноз. Компанія має право перевірити медичну документацію під час розгляду справи, і виявлена неточність стане підставою для відмови. Родина в підсумку залишиться без грошей, на які розраховувала роками.
Строк і валюта договору
Довгі програми на двадцять років у гривні поступово знецінюються через інфляцію. Частина компаній пропонує прив’язку суми до валюти або щорічну індексацію внесків — цей пункт варто обговорити на етапі підписання.
Найкращі фінансові рішення рідко бувають ефектними: вони просто працюють тихо, роками, і рятують у момент, коли про них уже забули.
Страхування життя не потрібне всім підряд, і продавати його як універсальний інструмент було б нечесно. Воно виправдане тоді, коли від вашого доходу залежать інші люди або коли на вас висить велике зобов’язання перед банком. Порахуйте власні цифри за схемою вище — можливо, виявиться, що резерву на рахунку вже достатньо, а можливо, ви побачите ту саму діру, яку варто закрити.