Гроші приходять на картку в четвер, а вже в понеділок сума виглядає значно скромніше, хоча нічого великого ви не купували. Далі починається знайома арифметика: рахуєш дні до наступного нарахування й переносиш дрібні покупки «на потім». Проблема тут майже ніколи не в розмірі доходу — вона в тому, що гроші лежать однією купою й витрачаються в порядку надходження бажань.
Чому підхід «залишиться — відкладу» не спрацьовує
Коли вся сума зберігається на одній картці, мозок бачить не бюджет, а просто число. Число велике, тому кава за сорок гривень на його тлі здається дрібницею. Через тиждень таких дрібниць набирається на кілька тисяч, і жодного спогаду про них не залишається.
Друга причина — черговість. Обов’язкові платежі зазвичай мають дедлайн наприкінці місяця, а спокуси виникають одразу після зарплати. Виходить, що спершу витрачається все приємне, а потім людина шукає, чим закрити комуналку.
Керувати грошима — це не про заборони, а про те, щоб вирішити наперед, куди вони підуть, поки рішення ще спокійне.
Ефект першого тижня
Придивіться до власної історії операцій: у більшості людей понад половина місячних витрат припадає на перші сім‒десять днів після надходження доходу. Магазини та маркетплейси це чудово знають, тому найгучніші акції припадають саме на дні виплат.
Розподіл зарплати одразу після її отримання прибирає цей ефект. Гроші, які фізично лежать на іншому рахунку, витрачаються значно неохочіше.
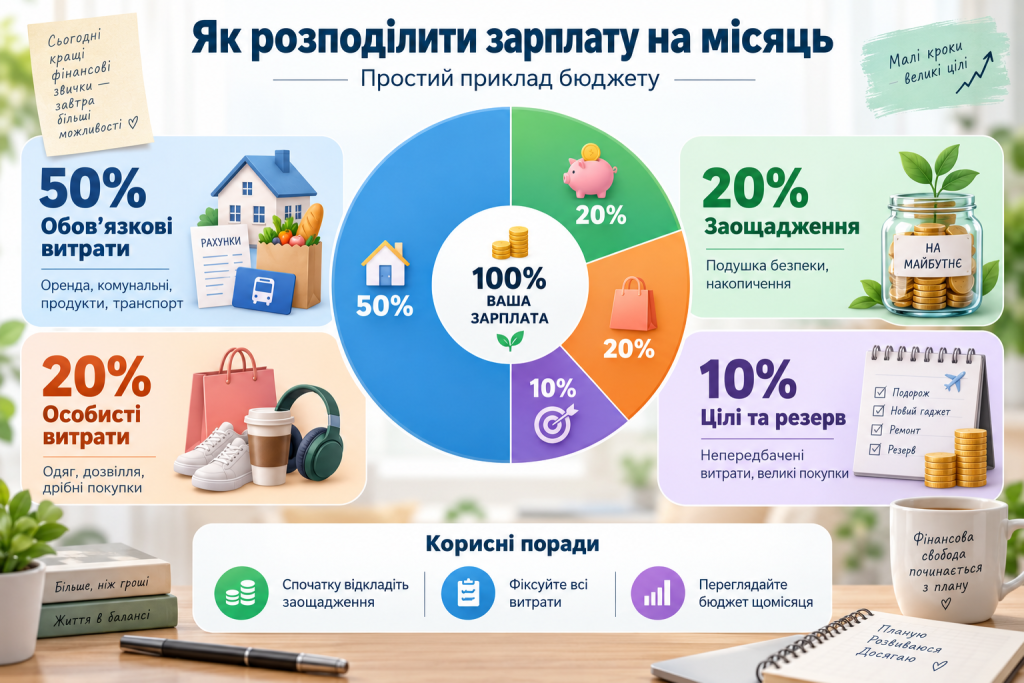
Як розподілити зарплату: три базові групи
Замість десятка категорій зручніше почати з трьох великих груп, які легко відрізнити одну від одної:
- обов’язкові платежі, які не залежать від вашого настрою;
- гнучкі витрати, що піддаються скороченню без болю;
- резерв і накопичення, які відкладаються першими, а не останніми.
Такий поділ займає п’ять хвилин і одразу показує, скільки грошей у вас насправді вільні.
Обов’язкові платежі
Сюди входить оренда або платіж за іпотекою, комунальні послуги, зв’язок, платежі за кредитами, дитячий садок, проїзний і базовий продуктовий кошик. Ці суми відомі заздалегідь і майже не змінюються.
Практичний прийом — порахувати їх один раз і записати загальну цифру. Умовно: оренда 12 000, комуналка 2 500, інтернет і зв’язок 700, кредит 3 000, продукти 8 000. Разом 26 200 гривень, які краще одразу відкласти окремо.
Гнучкі витрати
Кафе, доставка, одяг, підписки, косметика, подарунки, дрібна техніка. Саме ця група роздувається непомітно, бо кожна окрема покупка виглядає розумною.
Тут працює простий тест: якщо витрату можна перенести на наступний місяць без наслідків, вона гнучка. Пальто в жовтні — гнучка витрата, зимові чоботи, коли старі розвалилися, вже ні.
Схема розподілу за датами
Календар допомагає більше за будь-який застосунок. Порядок дій у день зарплати виглядає так:
- Порахуйте чисту суму, яка надійшла на картку.
- Переведіть на окремий рахунок гроші під обов’язкові платежі.
- Одразу відкладіть частку в резерв, навіть якщо вона невелика.
- Розділіть залишок на кількість тижнів до наступної виплати.
- Тримайте тижневу суму на основній картці, решту — окремо.
- Наприкінці тижня перевірте залишок і скоригуйте наступний.
Уся процедура займає близько десяти хвилин, а ефект помітний уже до кінця першого місяця.
Приклад розрахунку на конкретну суму
Візьмемо дохід 35 000 гривень на одну людину без кредитів.
| Група витрат | Сума | Частка | Куди відкладати |
|---|---|---|---|
| Житло та комуналка | 14 000 | 40% | Окремий рахунок |
| Продукти й побут | 7 000 | 20% | Основна картка |
| Транспорт і зв’язок | 2 500 | 7% | Основна картка |
| Гнучкі витрати | 6 500 | 19% | Тижневими частинами |
| Резерв і цілі | 5 000 | 14% | Накопичувальний рахунок |
Пропорції в таблиці не догма: за оренди в Києві частка житла легко переходить за половину доходу, і тоді скорочувати доводиться гнучку групу.
Що робити з нерегулярним доходом
Фрилансери, підприємці та люди з відсотком від продажів живуть іншим ритмом: один місяць дає 60 000, наступний — 18 000. Розподіляти такий дохід за фіксованими частками безглуздо.
Розрахунок за середнім місяцем
Візьміть надходження за останні шість місяців, складіть і поділіть на шість. Отриману цифру вважайте своєю умовною зарплатою й плануйте витрати саме від неї.
Усе, що приходить понад цю суму, вирушає в буфер. У вдалий місяць буфер поповнюється, у слабкий — покриває різницю. Через кілька циклів ви отримуєте передбачуваний бюджет при абсолютно непередбачуваному доході.
Спокій у фінансах дає не великий заробіток, а відчуття, що ви знаєте наперед, чим закриєте наступний місяць.
Як рахувати витрати, щоб не втомитися
Більшість людей кидає облік на другому тижні, бо намагається записувати кожну покупку з точністю до гривні. Такий рівень деталізації потрібен хіба що бухгалтеру, а звичайній родині вистачає загальних цифр по групах.
Робочих способів фіксувати витрати є кілька, і кожен має свою ціну в часі:
- виписка з банківського застосунку, де витрати вже розкидані по категоріях;
- окремі рахунки чи картки під кожну групу витрат;
- проста таблиця з п’ятьма рядками, яку заповнюють раз на тиждень;
- готівкові конверти для тих, кому важливо бачити гроші фізично.
Найменше зусиль вимагає перший варіант, найточніший результат дає другий. Комбінувати їх ніхто не забороняє.
Тижнева перевірка замість щоденної
Замість щоденних записів достатньо однієї зустрічі з бюджетом на тиждень. Неділя ввечері, п’ятнадцять хвилин, три питання: скільки залишилося, які великі витрати попереду, чи не заліз я в гроші наступного тижня.
Така періодичність дає час відреагувати. Якщо в середу ви витратили більше запланованого, у вас ще є чотири дні, щоб вирівняти ситуацію без драм і позик до зарплати.
Коли схему треба переглядати
Бюджет — не документ на все життя. Підвищення зарплати, народження дитини, переїзд в іншу квартиру чи закриття кредиту змінюють структуру витрат настільки, що стара розкладка перестає працювати.
Зручний орієнтир — перераховувати частки раз на пів року або одразу після будь-якої великої зміни в житті. Витратите на це вечір, зате наступні місяці проживете за схемою, яка справді відповідає вашим цифрам, а не тим, що були торік.
Помилки, які ламають будь-яку схему
Найпоширеніша — надто жорсткі рамки. Людина вирішує відкладати половину доходу, три тижні тримається, потім зривається й повертається до хаосу. Починати варто з посильних п’яти‒десяти відсотків.
Друга помилка — забути про нерегулярні витрати. Страховка авто, подарунки на свята, техогляд, стоматолог: ці суми з’являються раз на рік і руйнують місячний план. Рішення просте — поділити річну потребу на дванадцять і відкладати щомісяця.
Третя — тримати резерв на тій самій картці, з якої ви розраховуєтеся в магазині. Гроші, до яких легко дотягнутися, зникають першими.
Розподіл доходу не потребує ні складних таблиць, ні фінансової освіти: потрібні аркуш паперу, десять хвилин у день зарплати й окремий рахунок для обов’язкових платежів. Спробуйте протриматися за цією схемою один місяць і порівняйте залишок на картці напередодні наступної виплати. Найчастіше саме ця цифра переконує краще за будь-які аргументи.