
Захворів у вихідний день, а черга в районній поліклініці — до наступного тижня. Платна клініка вирішує питання за годину, але рахунок після прийому лікаря і кількох аналізів легко дотягує до кількох тисяч гривень.
Медичне страхування — спосіб отримати якісну медичну допомогу без непередбачуваних витрат з власної кишені. Розберемо, що таке добровільне медичне страхування, які критерії важливі при виборі поліса і на що звертати увагу в умовах договору.
Що таке добровільне медичне страхування
Добровільне медичне страхування, або ДМС — це договір між клієнтом і страховою компанією, за яким страховик бере на себе витрати на медичну допомогу в межах програми поліса. Клієнт сплачує річну страхову премію і отримує доступ до медичних послуг без додаткових платежів у момент звернення.
Уявіть ситуацію: людина з полісом ДМС захворіла і одразу телефонує на гарячу лінію страхової компанії. Координатор направляє до клініки-партнера, де прийом лікаря, аналізи і необхідні процедури покриваються полісом без доплати. Людина без страховки в тій самій ситуації оплачує все самостійно.
Медичне страхування не замінює лікаря, але знімає фінансовий стрес у той момент, коли людина й без того перебуває в стресовій ситуації через хворобу.
Чим ДМС відрізняється від державної медицини
Державна медицина в Україні базується на програмі медичних гарантій, яка покриває базовий перелік послуг безкоштовно. Однак реальна доступність цих послуг суттєво залежить від регіону, завантаженості закладу та наявності потрібного спеціаліста.
ДМС дає доступ до приватних клінік і мережі партнерських закладів без черг, з ширшим переліком спеціалістів і сучасним діагностичним обладнанням. Основна перевага — передбачуваність витрат: страхова премія сплачується раз на рік, а медична допомога протягом строку дії поліса — без доплат у межах обраної програми.
Що покриває поліс ДМС
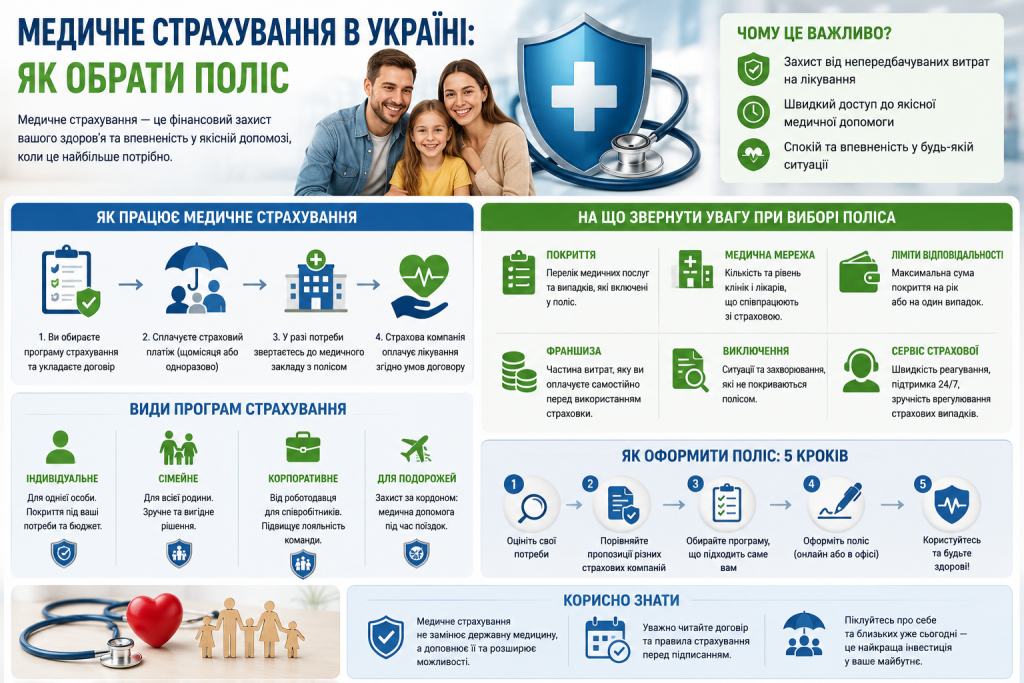
Покриття залежить від обраної програми і суттєво відрізняється між страховими компаніями. Базові програми включають амбулаторне лікування, виклик лікаря додому, консультації спеціалістів і стаціонарне лікування при госпіталізації.
Розширені програми додатково покривають:
- стоматологічну допомогу в межах встановленого ліміту;
- виклик швидкої допомоги та транспортування;
- діагностику — аналізи, УЗД, рентген, МРТ і КТ;
- фізіотерапію та реабілітацію після травм або операцій;
- психологічну допомогу та консультації онлайн.
Перелік покритих послуг варто уважно читати безпосередньо в умовах договору, а не орієнтуватись лише на рекламні матеріали страхової компанії.
Що зазвичай не покриває ДМС
Не менш важливо розуміти, що залишається поза покриттям поліса. Більшість стандартних програм не включають лікування хронічних хвороб, виявлених до укладення договору, планові операції з косметичною метою та лікування захворювань, пов’язаних з вживанням алкоголю або наркотиків.
Уявіть ситуацію: людина оформила поліс, не повідомивши про хронічне захворювання серця. При зверненні до клініки з’ясовується, що витрати на лікування пов’язані з цим станом і не покриваються полісом. Саме тому при оформленні договору важливо чесно заповнювати медичну анкету.
Критерії вибору поліса ДМС
Вибір правильного поліса — не менш відповідальна справа, ніж вибір самої страхової компанії. Розглянемо ключові параметри, на які варто звертати увагу.
| Критерій | На що звернути увагу |
|---|---|
| Мережа клінік | Наявність партнерських закладів поблизу вашого місця проживання |
| Перелік покритих послуг | Чи включені потрібні спеціалісти і процедури |
| Страховий ліміт | Максимальна сума виплат на рік за полісом |
| Франшиза | Чи є власна доплата при кожному зверненні |
| Умови госпіталізації | Покриття стаціонару, клас палати, перелік лікарень |
| Вартість поліса | Співвідношення ціни та реального покриття |
Найпоширеніша помилка при виборі — орієнтуватись лише на найнижчу ціну. Дешевий поліс з вузькою мережею клінік або обмеженим переліком послуг може виявитись практично марним при реальному зверненні.
Як перевірити надійність страхової компанії
Перш ніж підписувати договір, варто переконатись у надійності страховика. Для цього достатньо кількох кроків.
- Перевірте наявність ліцензії на сайті Національного банку України у реєстрі страховиків.
- Ознайомтесь з рейтингами страхових компаній від незалежних агентств.
- Почитайте відгуки реальних клієнтів про якість обслуговування при страхових випадках, а не лише при оформленні поліса.
- Дізнайтесь, скільки років компанія працює на ринку і чи є у неї досвід виплат у медичному страхуванні.
- Запитайте список клінік-партнерів і перевірте, чи є серед них заклади, якими ви хотіли б користуватись.
Саме поведінка страховика при страховому випадку — головний критерій оцінки, тому відгуки клієнтів після реальних звернень цінніші за маркетингові матеріали компанії.
Індивідуальний поліс чи корпоративне страхування
Поліс ДМС можна оформити самостійно або отримати через роботодавця як частину соціального пакету. Корпоративне страхування зазвичай дешевше, оскільки тариф розраховується на групу, а не на одну людину.
Якщо роботодавець не пропонує ДМС, індивідуальний поліс оформлюється самостійно — через сайт страхової компанії, брокера або офіс. Вартість залежить від віку застрахованої особи, обраної програми та стану здоров’я.
Як розрахувати потрібну суму покриття
Страховий ліміт — це максимальна сума, яку компанія виплатить протягом року за полісом. Занадто низький ліміт не покриє серйозне лікування, а надмірно високий суттєво збільшує вартість поліса без реальної потреби.
Орієнтир для розрахунку: вартість тижневої госпіталізації в приватній клініці середнього рівня, помножена на два-три можливі випадки на рік. Для більшості людей базова програма з лімітом від ста тисяч гривень покриває стандартні медичні потреби протягом року.
Коли варто оформити ДМС якомога раніше
Страхові компанії при укладенні договору враховують вік і стан здоров’я клієнта. Молодші і здоровіші люди отримують нижчий тариф, оскільки статистично рідше звертаються по медичну допомогу.
З віком або при появі хронічних захворювань оформити поліс стає складніше і дорожче. Деякі компанії відмовляють у страхуванні або виключають певні стани зі страхового покриття. Саме тому оформлення ДМС у молодому і здоровому стані — найвигідніший момент для входу в систему добровільного медичного страхування.
Хороший поліс — не найдешевший і не найдорожчий, а той, що реально вирішує медичні питання у конкретній ситуації конкретної людини.
Медичне страхування — це не витрата, а інвестиція у власне здоров’я та фінансову спокійність. Кілька годин на порівняння пропозицій і уважне читання умов договору дозволяють обрати поліс, який справді захищає, а не просто формально присутній у гаманці.
