
Стоїте на касі чи в застосунку банку, а поруч спливає віконце з комісією, розмір якої чомусь відрізняється від попереднього разу. Знайома ситуація, правда? Насправді за цим стоїть проста логіка, яку варто розуміти кожному, хто хоч раз відправляв гроші родичам чи оплачував рахунок постачальнику.
Банківський переказ — один із найпоширеніших способів руху грошей, і водночас один із найменш зрозумілих для звичайного клієнта. У статті розберемо, які типи переказів існують, чим внутрішній переказ відрізняється від міжнародного і від чого залежить розмір комісії.
Що таке банківський переказ і як він працює
Банківський переказ — це переміщення коштів з рахунку відправника на рахунок отримувача через банківську систему. На відміну від готівкового розрахунку, тут завжди беруть участь як мінімум два банки: банк відправника і банк отримувача, а іноді ще й проміжні фінансові установи.
Уявіть просту ситуацію: ви оплачуєте оренду квартири власнику, який тримає рахунок в іншому банку. Гроші не переходять миттєво з рук у руки — система спочатку списує кошти з вашого рахунку, перевіряє реквізити, а вже потім зараховує суму отримувачу. Весь цей ланцюжок і називають переказом.
Учасники переказу та їхня роль
У кожному переказі задіяно кілька сторін, і від їхньої взаємодії залежить швидкість і вартість операції. Основні учасники — це відправник, банк-відправник, банк-отримувач, отримувач, а для міжнародних операцій ще й банки-кореспонденти.
Чим більше проміжних банків бере участь у ланцюжку, тим довше і зазвичай дорожче обходиться операція. Це варто пам’ятати, коли ви обираєте спосіб відправлення грошей за кордон.
Банківський переказ усередині країни
Внутрішній банківський переказ — найпростіший і зазвичай найшвидший варіант. Кошти між рахунками різних банків однієї країни переважно доходять протягом кількох годин, а в межах одного банку — практично миттєво.
Моя знайома щомісяця переказує гроші батькам в інше місто через мобільний застосунок і каже, що навіть не встигає закрити телефон, як приходить сповіщення про зарахування. Це типовий приклад внутрішньодержавного переказу між картками різних банків.
Швидкість переказу — це не магія, а лише результат налагодженої взаємодії банківських систем.
Способи оформлення внутрішнього переказу
Сьогодні внутрішній банківський переказ можна оформити кількома способами, і кожен має свої переваги:
- переказ між картками через мобільний застосунок банку;
- переказ за номером рахунку IBAN у відділенні чи онлайн;
- переказ через системи миттєвих платежів;
- поповнення рахунку через термінал самообслуговування.
Оберіть той спосіб, який вимагає від вас мінімум часу, і користуйтеся ним постійно — так менше шансів помилитися в реквізитах.
Міжнародний банківський переказ: особливості
Якщо гроші потрібно відправити за кордон, процес ускладнюється. Міжнародний банківський переказ проходить через мережу банків-кореспондентів, тому термін виконання розтягується від одного до кількох робочих днів.
Наведу приклад: підприємець оплачував партію товару постачальнику за кордоном і був здивований, що гроші дійшли лише на третій день, хоча в застосунку операція одразу відобразилась як “виконана”. Причина проста — кошти пройшли через два проміжні банки, перш ніж потрапити на рахунок отримувача.
Що впливає на швидкість виконання
На строк зарахування коштів впливають кілька факторів: кількість банків-кореспондентів у ланцюжку, різниця часових поясів, робочі дні банківської системи країни отримувача та повнота вказаних реквізитів. Помилка хоча б в одній цифрі рахунку може затримати операцію на кілька днів.
Перевіряйте реквізити двічі перед відправленням — це найпростіший спосіб уникнути затримки міжнародного переказу.
Комісії за банківський переказ: з чого складаються
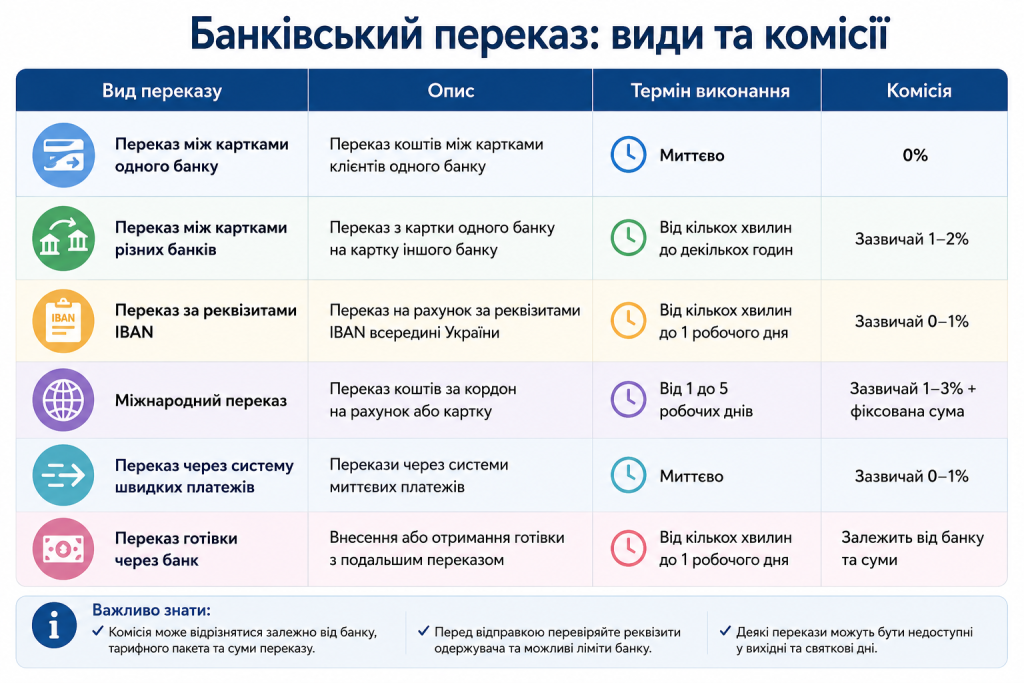
Розмір комісії залежить від типу переказу, суми операції та кількості банків-посередників. Внутрішні перекази часто взагалі безкоштовні або коштують символічну суму, тоді як міжнародні операції обходяться помітно дорожче через участь кількох фінансових установ.
| Тип переказу | Строк виконання | Що впливає на комісію |
|---|---|---|
| Усередині одного банку | Кілька хвилин | Зазвичай без комісії |
| Між банками однієї країни | Кілька годин | Тариф банку, сума операції |
| Міжнародний переказ | Від одного до кількох днів | Банки-кореспонденти, валюта, сума |
Прихована частина витрат
Окрім прямої комісії банку, варто пам’ятати про курсову різницю під час конвертації валюти та можливі збори проміжних банків-кореспондентів, які списують частину суми “по дорозі”. Саме тому отримувач іноді бачить меншу суму, ніж очікував.
Найдорожчий переказ — той, комісію якого ви не порахували заздалегідь.
Щоб уникнути неприємних сюрпризів, завжди уточнюйте в банку повну структуру витрат до підтвердження операції.
Як зменшити витрати на комісію
Кілька простих кроків допоможуть заощадити на банківському переказі, особливо якщо ви робите такі операції регулярно:
- Порівняйте тарифи кількох банків перед відправленням великої суми.
- Обирайте прямий переказ без зайвих проміжних банків, якщо є така можливість.
- Уточнюйте курс конвертації валюти заздалегідь, а не в момент операції.
- Плануйте великі перекази заздалегідь, щоб не переплачувати за терміновість.
Такий підхід особливо виправдовує себе, коли йдеться про регулярні платежі за навчання, оренду чи роботу з іноземними партнерами.
Поширені помилки при оформленні переказу
Найчастіше клієнти втрачають гроші й час через прості неуважні дії: неправильно вказаний номер рахунку, помилку в імені отримувача або невірний код банку. Ще одна поширена помилка — відправлення переказу в останній робочий день перед вихідними, коли банк отримувача вже не встигає обробити операцію.
Перевіряйте реквізити за офіційним джерелом — рахунком, договором чи листом від отримувача, а не за пам’яттю чи старим записом у телефоні.
Банківський переказ давно став звичною частиною повсякденного життя, і розуміти його механіку насправді нескладно. Знання типів переказів і структури комісій допоможе вам щоразу обирати найвигідніший варіант і не переплачувати за операції, які можна зробити простіше.
