
Гривня лежить на депозиті цілий рік, ставка виглядає пристойно, а потім курс долара підстрибує — і реальна вартість накопичень помітно тане. Така історія знайома багатьом, хто тримав усі кошти в одному місці й одній валюті. Диверсифікація інвестицій — це не громіздка теорія з підручника, а проста звичка не ставити все на одну карту. Далі розберемо, як розкласти гроші за рівнем ризику, скільки частин має бути в портфелі та які помилки псують навіть правильну на вигляд структуру.
Що таке диверсифікація інвестицій простими словами
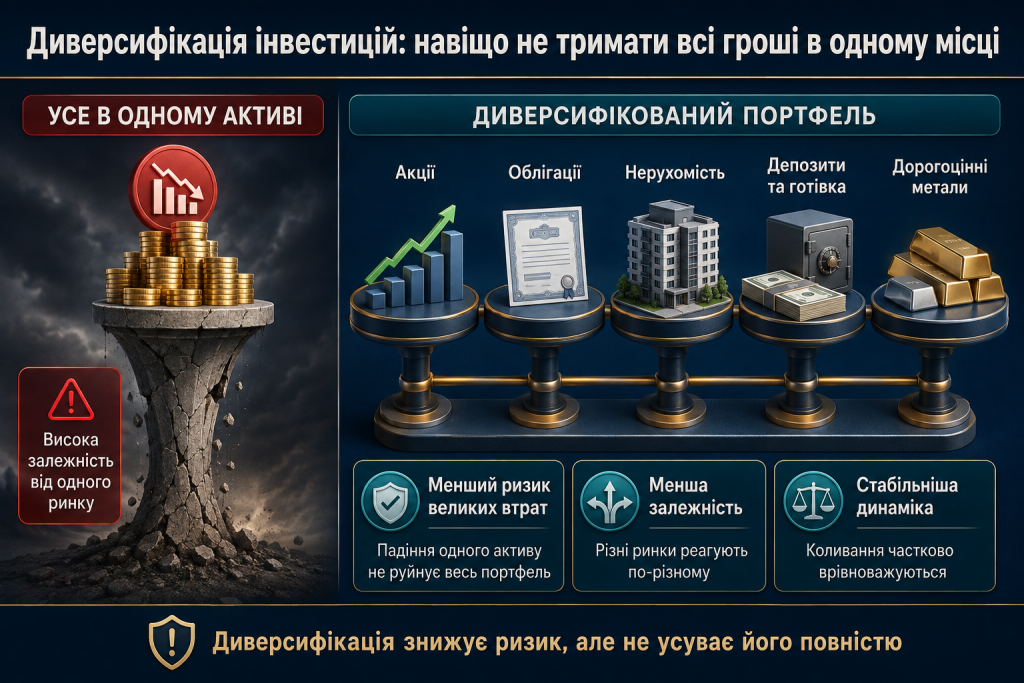
Диверсифікація інвестицій — це розподіл капіталу між активами, які по-різному реагують на одні й ті самі події. Коли один інструмент просідає, другий тримається або навіть додає у вартості.
Уявімо ситуацію: усі заощадження лежать на гривневому депозиті під високий відсоток. Ставка тішить, але при різкому стрибку курсу купівельна спроможність цих грошей падає, і виграш від відсотків з’їдається. Якщо ж половина суми була у валюті або валютних ОВДП, удар пом’якшується.
Інший сценарій: людина вклала всі вільні кошти в квартиру під оренду. Дохід стабільний, поки є орендар. Варто будинку залишитися без мешканців на три місяці, і надходження зупиняються повністю, бо інших джерел просто немає.
Чому портфель з одного активу — це ставка
Один актив завжди означає одну гіпотезу про майбутнє. Купівля лише акцій однієї компанії — це впевненість, що конкретний бізнес почуватиметься добре наступні роки.
Ринок такої впевненості не гарантує нікому. Розподіл капіталу прибирає ту частину ризику, за яку інвестору ніхто не доплачує, — ризик окремої компанії, окремого банку чи окремої валюти.
Розумний інвестор не намагається вгадати майбутнє, він готує гроші до кількох варіантів одразу.
Як розподілити активи за рівнем ризику
Основа розподілу — поділ портфеля на три умовні частини: захисну, помірну й ризикову. Кожна виконує свою роботу, і жодна не замінює дві інші.
Захисна частина потрібна, щоб гроші були під рукою і не втрачали вартість різко. Помірна дає дохідність вище за інфляцію при передбачуваних умовах. Ризикова працює на зростання капіталу, але вимагає терпіння та довгого горизонту.
Три рівні ризику в портфелі
| Рівень ризику | Приклади активів | Що дає | Комфортний горизонт |
|---|---|---|---|
| Низький | Депозит, готівкова валюта, короткі ОВДП | Збереження та доступ до грошей | До 1 року |
| Помірний | Довгі ОВДП, корпоративні облігації, нерухомість під оренду | Дохід вище за інфляцію | 1‒5 років |
| Високий | Акції, індексні фонди, криптоактиви | Зростання капіталу | Від 5 років |
Дохід за облігаціями внутрішньої державної позики звільнений від податку на доходи фізичних осіб, тому цей інструмент часто стає базою помірної частини портфеля українського інвестора. Готівкова валюта, навпаки, доходу не приносить узагалі — вона лише страхує від курсових коливань.
Орієнтир для пропорцій дає давнє правило: відніміть свій вік від ста, і отримаєте приблизну частку ризикових активів у відсотках. Людині у тридцять років воно підкаже близько сімдесяти відсотків, а в шістдесят — уже сорок.
Приклади розподілу портфеля за цілями
Правильних пропорцій, однакових для всіх, не існує. Структура залежить від того, коли саме знадобляться гроші та наскільки спокійно людина переживає просідання.
- Накопичення на квартиру через два роки: 70% захисних активів, 25% помірних, 5% ризикових. Тут головне зберегти суму, а не примножити її.
- Створення капіталу на п’ятнадцять років: 20% захисних, 30% помірних, 50% ризикових. Довгий горизонт дозволяє пережити падіння ринку без продажу активів.
- Дохід на щодень для людини передпенсійного віку: 40% захисних, 45% помірних, 15% ризикових. Пріоритет — регулярні виплати й передбачуваність.
Ці цифри не догма, а точка відліку. Свою пропорцію легше знайти, якщо чесно відповісти собі, що робитимете, коли портфель просяде на двадцять відсотків.
Скільки активів достатньо
Три-чотири різні класи активів уже дають відчутний ефект. Далі кожен новий інструмент додає все менше захисту, зате з’їдає час на контроль.
Портфель із двадцяти позицій, за якими ніхто не стежить, працює гірше за портфель із чотирьох зрозумілих. Розмивати капітал заради самої кількості немає сенсу.
Види диверсифікації, крім розподілу за активами
Розподіл за класами активів — лише перший шар. Досвідчені інвестори додають ще кілька площин, і кожна закриває свій тип ризику.
Валютна та географічна диверсифікація
Тримати весь капітал в одній валюті ризиковано навіть у спокійні часи. Поділ між гривнею, доларом і євро згладжує курсові стрибки: коли одна валюта слабшає, друга зазвичай підтримує загальну вартість портфеля.
Географія працює за тим самим принципом. Активи, прив’язані до різних економік, рідко падають синхронно, і це помітно знижує залежність від подій в одній країні.
Часова диверсифікація
Заходити в ринок однією великою сумою — це намагання вгадати вдалий момент. Часова диверсифікація пропонує інший шлях: купувати частинами, наприклад щомісяця на фіксовану суму.
Так середня ціна входу згладжується. Місяць дорогої купівлі компенсується місяцем дешевої, і результат менше залежить від однієї конкретної дати.
Найдорожчі помилки з грошима трапляються тоді, коли рішення ухвалюють поспіхом і на емоціях.
Помилки в диверсифікації інвестицій, які знецінюють портфель
Формально розподілений портфель іноді виявляється ілюзією захисту. Найчастіше через кілька типових прорахунків:
- п’ять депозитів у п’яти банках замість справжнього розподілу — це один клас активів і один тип ризику;
- інвестування без фінансової подушки, коли при першій же поломці авто доводиться продавати активи в невдалий момент;
- вкладення позичених грошей, бо платіж за кредитом не чекає, поки ринок відновиться;
- купівля активів, механіку яких людина не розуміє, лише за порадою знайомого;
- повна відмова від ризикової частини, через що капітал роками просто наздоганяє інфляцію.
Кожен із цих пунктів легко перевірити на своєму портфелі за десять хвилин. Якщо хоча б два збіглися, структуру варто переглянути найближчим часом.
Як підтримувати баланс портфеля
Пропорції з часом зміщуються самі. Акції виросли — і замість запланованих п’ятдесяти відсотків займають уже шістдесят п’ять, а разом із часткою зростає й загальний ризик.
Повернення до початкових пропорцій називають ребалансуванням. Робити його варто спокійно й за розкладом:
- Раз на пів року подивіться фактичні частки кожної частини портфеля.
- Порівняйте їх із тими пропорціями, які закладали на старті.
- Якщо відхилення перевищує п’ять відсоткових пунктів, поверніть баланс за рахунок нових поповнень.
- Продавайте активи лише тоді, коли поповнень не вистачає для вирівнювання.
Такий підхід прибирає з рішень емоції та автоматично змушує докуповувати те, що подешевшало. Спробуйте поставити нагадування в календарі — цього зазвичай достатньо, щоб не забувати про перевірку.
Диверсифікація не обіцяє максимального прибутку і не рятує від будь-яких втрат. Вона робить іншу, значно приземленішу річ: залишає вам свободу дій у будь-якому сценарії й дозволяє спати спокійно, поки ринок хитає. Почніть з малого — розділіть наявні заощадження хоча б на дві валюти та два інструменти, а решту достроюйте поступово. Через рік ця проста звичка виглядатиме як цілком дорослий портфель.
