
Банк обіцяв п’ятдесят п’ять днів без відсотків, людина справно платила щомісяця, а в один момент у виписці з’явилися нараховані відсотки за всі покупки. Знайоме відчуття для тих, хто хоч раз знімав з кредитки готівку або вносив платіж на день пізніше. Пільговий період кредитної картки працює за чіткими правилами, і більшість проблем виникає саме через їх незнання. Далі розберемо, як рахується grace-період, які операції під нього не підпадають і що робити, щоб не платити банку зайвого.
Що таке пільговий період кредитної картки
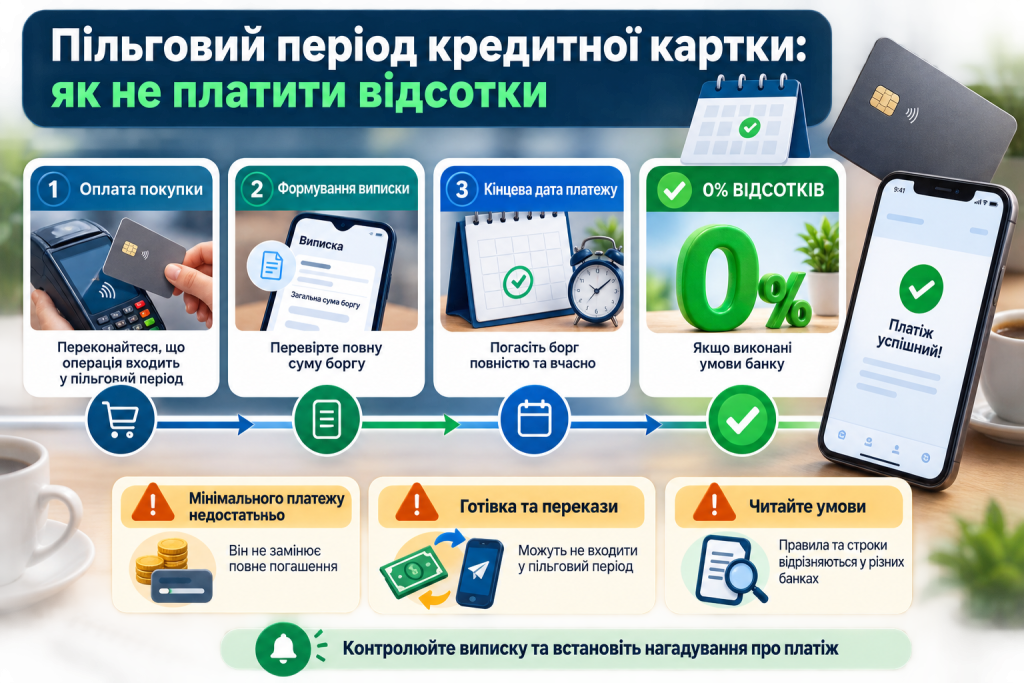
Пільговий період кредитної картки, або grace-період, — це час, протягом якого можна користуватися кредитними грошима безкоштовно. Умова одна: повернути витрачену суму до кінцевої дати платежу.
Банк не робить подарунка з доброти. Він розраховує, що частина клієнтів вийде за межі пільгового строку, і саме на цих відсотках заробляє. Той, хто вкладається в терміни, фактично користується позикою під нуль відсотків.
Типова тривалість grace-періоду в українських банках — від 30 до 62 днів. Зустрічаються й довші пропозиції на 90 чи 120 днів, але зазвичай вони діють лише для покупок у партнерських мережах.
Чим grace-період відрізняється від строку кредиту
Строк дії картки й пільговий період — різні речі. Картка може бути видана на три роки, а безвідсотковий строк рахується заново для кожного розрахункового циклу.
Ще одна відмінність стосується мінімального платежу. Внесення мінімалки рятує від штрафу за прострочення, проте пільговий період вона не зберігає. Відсотки нараховуються на весь залишок боргу.
Безкоштовні гроші існують лише доти, доки ви точно знаєте дату, коли їх треба повернути.
Як розраховується пільговий період
Grace-період складається з двох частин: розрахункового періоду та періоду погашення. Розрахунковий період триває приблизно місяць — саме в ці дні фіксуються всі покупки. Період погашення додається зверху й дає ще двадцять-двадцять п’ять днів на повернення суми.
Ключовий нюанс полягає в тому, що обіцяні банком дні отримує лише перша покупка місяця. Витрата в останній день циклу залишає на повернення грошей лише період погашення.
| Дата покупки | Кінець розрахункового періоду | Остання дата платежу | Реальний безвідсотковий строк |
|---|---|---|---|
| 1 березня | 31 березня | 25 квітня | 55 днів |
| 15 березня | 31 березня | 25 квітня | 41 день |
| 30 березня | 31 березня | 25 квітня | 26 днів |
Саме тому цифра на рекламному банері й реальна кількість днів у конкретному випадку майже завжди відрізняються. Заявлений максимум — це верхня межа, а не гарантія для кожної операції.
Фіксована та плаваюча схема розрахунку
Фіксована схема прив’язана до календаря: розрахунковий період завершується в один і той самий день кожного місяця для всіх клієнтів банку. Дата платежу теж однакова, наприклад двадцяте число.
Плаваюча схема рахує строк від дня оформлення картки або від дня кожної окремої покупки. У другому випадку кожна витрата має власний дедлайн, і стежити доводиться за кожною операцією окремо.
Дізнатися свою схему можна у застосунку банку або в договорі. Ця інформація важливіша за рекламну цифру днів, бо саме вона визначає, коли гроші мають бути на рахунку.
Які операції не підпадають під grace-період
Пільговий період майже завжди поширюється тільки на безготівкові покупки в торгових точках. Решта операцій виводить гроші з-під пільги, причому відсотки нараховуються з першого ж дня:
- зняття готівки в банкоматі або касі відділення;
- перекази на власну чи чужу картку;
- поповнення електронних гаманців та брокерських рахунків;
- купівля валюти й криптоактивів;
- оплата послуг казино та букмекерських контор;
- квазікешеві операції, які банк прирівнює до зняття готівки.
До того ж за такі операції банк додатково утримує комісію, яка часто становить кілька відсотків від суми. Перед першим зняттям готівки з кредитки варто відкрити тарифи й подивитися конкретні цифри свого банку.
Помилки, через які втрачають пільговий період кредитної картки
Більшість втрат grace-періоду пояснюється не хитрощами банку, а простими прорахунками власника картки. Найпоширеніші з них виглядають так:
- Погашення мінімального платежу замість повної суми заборгованості.
- Внесення грошей в останній день без урахування часу зарахування переказу.
- Впевненість, що пільга поширюється на зняття готівки та перекази.
- Ігнорування комісії за обслуговування, яка теж входить до суми боргу.
- Повернення тільки суми покупок, коли на рахунку залишився старий борг із минулого циклу.
Окремо варто згадати ситуацію з поверненням товару. Гроші від магазину можуть надійти на картку через кілька днів, і якщо ця затримка перетне дату платежу, банк порахує борг непогашеним.
Дисципліна з датами економить більше грошей, ніж пошук вигідніших умов.
Як користуватися карткою без відсотків
Порядок дій нескладний, і на його налаштування потрібно близько пів години один раз:
- Знайдіть у застосунку точну дату завершення розрахункового періоду та кінцеву дату платежу.
- Уточніть суму, яку треба внести для повного погашення, — вона відрізняється від мінімального платежу.
- Поставте нагадування за три-чотири дні до дедлайну, щоб залишити запас на зарахування коштів.
- Оплачуйте кредиткою лише покупки в магазинах, а готівку знімайте з дебетової картки.
- Після платежу перевірте баланс і переконайтеся, що заборгованість дорівнює нулю.
Ще одна робоча звичка — тримати суму витрат у межах, які точно закриє найближча зарплата. Кредитний ліміт зручно сприймати як інструмент відстрочки платежу на місяць, а не як додатковий дохід.
Що робити, коли повністю закрити борг не виходить
Якщо всієї суми немає, вносити треба щонайменше мінімальний платіж. Це збереже кредитну історію чистою, хоча відсотки все одно нарахуються.
Далі варто прорахувати, що вигідніше: платити за ставкою кредитки чи оформити розстрочку на суму боргу. Ставки за картками зазвичай помітно вищі за ставки звичайних кредитів, тому переведення боргу в розстрочку часто виявляється дешевшим рішенням.
Кредитна картка з правильно використаним grace-періодом справді може роками не коштувати нічого, крім плати за обслуговування. Уся справа в двох датах, які варто один раз записати й більше не забувати. Загляньте у свій застосунок сьогодні — можливо, найближчий платіж уже наступного тижня, а ви й не знали.
