
Звичайний харчовий отруєння в готелі Туреччини обертається викликом лікаря, крапельницею та рахунком на кілька сотень євро. Людина в цей момент згадує про поліс, який оформляла нашвидкуруч за десять хвилин перед вильотом, і починає читати умови вже з лікарняного ліжка. Медичне страхування для виїзду за кордон коштує символічних грошей порівняно з тим, у що обходиться лікування за власний рахунок. Далі розберемо, що саме покриває туристична страховка, яку суму варто закладати для різних країн і на що дивитися в договорі перед оплатою.
Українська медична допомога за кордоном не діє. Держава не компенсує лікування в чужій країні, і будь-який візит до лікаря доводиться оплачувати самостійно за місцевими тарифами.
Різниця в цінах вражає. Консультація терапевта в Європі коштує стільки ж, скільки в Україні обходиться повне обстеження, а доба в стаціонарі здатна з’їсти бюджет усієї подорожі. Перелом ноги на гірськолижному схилі з евакуацією гелікоптером — це рахунок із п’ятьма нулями.
Поліс перекладає ці витрати на страхову компанію. Турист платить фіксовану суму за дні поїздки, а компанія бере на себе оплату лікування в межах обраного покриття.
Коли поліс вимагають на кордоні
Для отримання шенгенської візи страховка обов’язкова, і вимоги до неї прописані чітко: мінімальне покриття 30 000 євро та дія на території всіх країн Шенгену. Без цього документа консульство просто не прийме пакет.
Безвізовий в’їзд теж не звільняє від обов’язку. Прикордонник має право попросити підтвердження страхування, і трапляються випадки, коли людину розвертають саме через його відсутність.
Подорож без страховки економить копійки, а коштувати може як половина річного доходу.
Що покриває туристична медична страховка
Базовий пакет розрахований на раптові стани, які неможливо передбачити заздалегідь. Стандартний перелік виглядає так:
- невідкладна медична допомога при травмах і гострих захворюваннях;
- виклик лікаря та амбулаторний прийом;
- перебування та лікування в стаціонарі;
- екстрена стоматологія при гострому болю в обмеженій сумі;
- транспортування до лікарні й повернення додому за медичними показаннями;
- ліки, призначені лікарем у межах страхового випадку;
- репатріація в найтрагічніших сценаріях.
Багато компаній додають опції за окрему плату: страхування багажу, компенсацію за скасування поїздки, покриття цивільної відповідальності перед третіми особами. Ці пункти не є медичними, проте часто продаються одним пакетом.
Що страховка зазвичай не покриває
Хронічні захворювання в базовому полісі майже завжди виключені. Загострення гастриту чи проблеми з тиском, про які людина знала до поїздки, компанія може не визнати страховим випадком.
Не покриваються також травми в стані алкогольного сп’яніння, наслідки екстремального спорту без спеціальної опції та планове лікування. Вагітність після певного строку теж входить до переліку винятків у більшості компаній.
Яку суму покриття обрати
Мінімальна сума для візи — не завжди достатня сума для реального лікування. Орієнтуватися варто на медичні тарифи конкретної країни.
| Напрямок | Мінімум для в’їзду | Рекомендоване покриття | Особливість |
|---|---|---|---|
| Країни Шенгену | 30 000 євро | 50 000 євро | Обов’язкова умова для візи |
| Туреччина, Єгипет | Не встановлено | 30 000‒50 000 євро | Часті звернення через отруєння |
| США, Канада | Не встановлено | від 100 000 доларів | Найдорожча медицина у світі |
| Гірськолижні курорти | 30 000 євро | від 50 000 євро | Потрібна опція активного відпочинку |
Різниця у вартості поліса між покриттям на 30 і 50 тисяч євро зазвичай мінімальна. Переплата за вищий ліміт становить кілька відсотків, тому економія на цьому пункті рідко виправдана.
Як обрати поліс правильно
Вибір страховки зводиться до кількох перевірок, які займають приблизно чверть години:
- Перевірте наявність франшизи — це сума, яку турист оплачує сам при кожному зверненні.
- Уточніть, чи входить обрана країна до зони покриття, особливо для нешенгенських напрямків.
- Подивіться на ліміти за окремими послугами: стоматологією, транспортуванням, ліками.
- Оберіть опції під формат відпочинку — дайвінг, лижі та мотоцикл потребують окремого коефіцієнта.
- Порівняйте, чи компанія оплачує лікування напряму, чи компенсує витрати після повернення.
- Прочитайте розділ винятків повністю, навіть якщо це найнудніша частина договору.
Поліс без франшизи зручніший для коротких поїздок із дітьми, коли ймовірність дрібних звернень висока. Для однієї-двох тижневих подорожей на рік різниця відчутна.
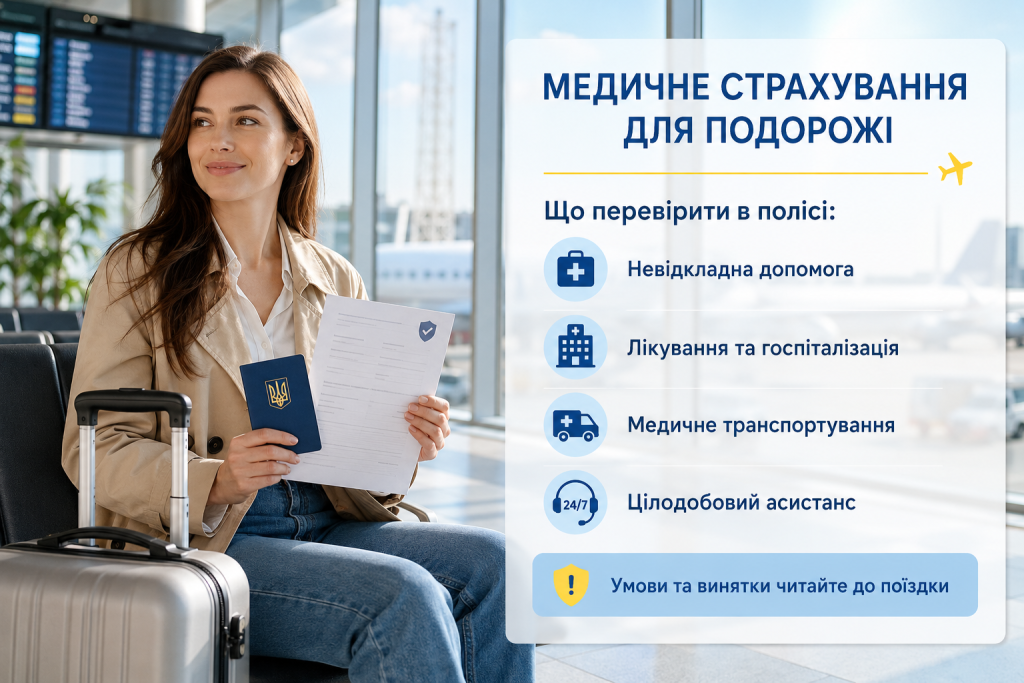
Чому асистанс важливіший за назву компанії
Асистанс — це сервісна служба, яка приймає дзвінок за кордоном і організовує допомогу. Саме вона знаходить лікарню, домовляється про оплату та тримає зв’язок із застрахованим.
Слабкий асистанс перетворює хороший поліс на папірець. Людина дзвонить на гарячу лінію о третій ночі, ніхто не відповідає, і доводиться платити своїми грошима з надією на компенсацію пізніше.
Перед покупкою варто набрати номер асистансу й перевірити, як швидко відповідає оператор і якими мовами він спілкується. Ця проста дія економить нерви в найнеприємніший момент подорожі.
Найкращий поліс — той, номер якого ви можете набрати з першої спроби у чужій країні.
Що робити при страховому випадку
Порядок дій однаковий майже в усіх компаній, і порушення першого пункту найчастіше стає причиною відмови:
- Зателефонуйте на номер асистансу до звернення до лікаря, а не після.
- Назвіть номер поліса, своє прізвище та коротко опишіть ситуацію.
- Дочекайтеся вказівок оператора щодо клініки, куди можна звертатися.
- Збережіть усі документи: довідки, рецепти, чеки, виписки.
- Подайте документи на компенсацію, якщо оплата відбувалася за власний кошт.
Самостійний візит до лікарні без узгодження зі страховою — найпоширеніша помилка туристів. Компанія має право відмовити у виплаті саме на цій підставі, і сперечатися потім складно.
Медична страховка для поїздки коштує приблизно як вечеря в кафе того ж курорту, а закриває ризики, які інакше лягли б на сімейний бюджет цілком. Витратьте зайві п’ятнадцять хвилин на читання умов перед оплатою — це найкорисніші хвилини в усій підготовці до подорожі. Нехай поліс так і залишиться просто файлом у телефоні, до якого не довелося звертатися.
