
Знайома картина: наприкінці місяця на картці лишається кілька сотень гривень, хоча зарплата була цілком пристойною. Гроші розчинилися в дрібних покупках, доставках і випадкових знижках.
Проблема тут рідко в сумі доходу. Значно частіше бракує системи, яка автоматично відкладає частину коштів раніше, ніж вони встигнуть кудись подітися. Далі — конкретні методики, які працюють і на зарплаті у п’ятнадцять тисяч, і на доході фрилансера з нерівними надходженнями.
Чому не вдається накопичити гроші
Найпоширеніша помилка — відкладати те, що залишилося. Залишається зазвичай нуль, бо витрати завжди підлаштовуються під наявну суму на рахунку.
Друга причина — відсутність конкретної мети. Абстрактне бажання «мати запас» програє реальному бажанню купити нову куртку просто зараз.
Третя — надто жорсткий старт. Людина вирішує відкладати половину доходу, витримує три тижні, зривається й повертається до попереднього режиму з відчуттям поразки.
Гроші не люблять поспіху: маленька сума, відкладена щомісяця роками, обганяє великий порив, який згасає за місяць.
Як поставити мету накопичення
Мета має бути вимірюваною в гривнях і в часі. Не «на відпустку», а «сорок тисяч до червня наступного року».
Далі просте ділення: сума на кількість місяців. Якщо результат виглядає нереально, змінюйте або строк, або суму, але не залишайте план у вигляді побажання.
Корисно розділити цілі за горизонтом. Короткі — до року, середні — від року до трьох, довгі — пенсія чи освіта дітей. Для кожної групи підходять різні інструменти зберігання.
Робочі методики накопичення грошей
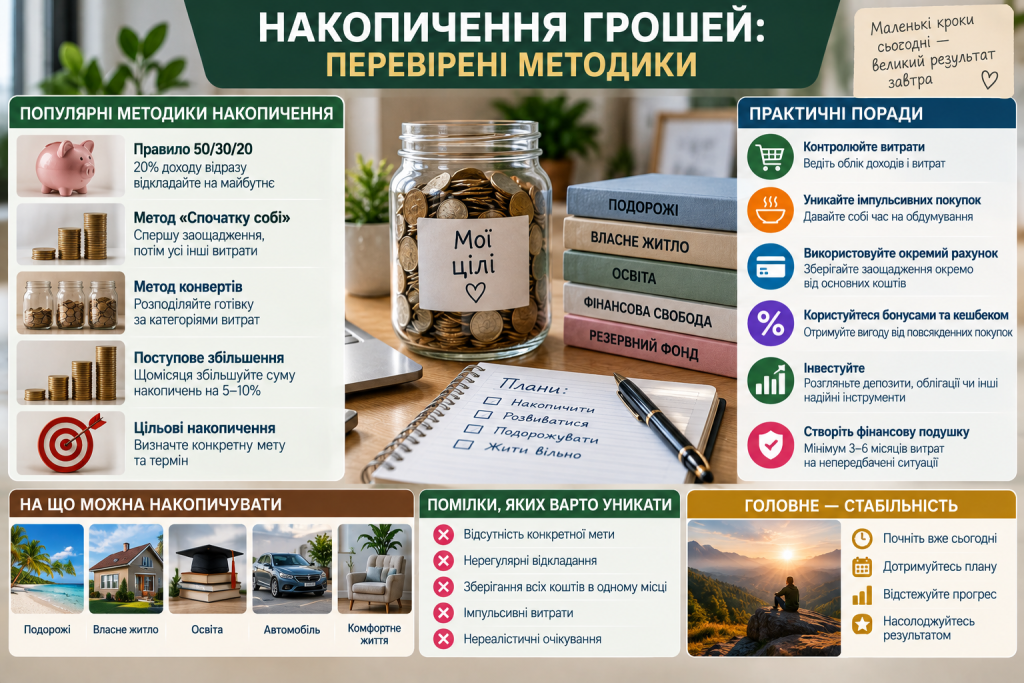
Універсального рецепта немає, бо в усіх різна структура доходів. Нижче зібрані підходи, які добре показують себе на практиці в українських реаліях.
Метод «плати собі першим»
Щойно приходить зарплата, ви одразу переказуєте фіксовану частку на окремий рахунок. Живете на те, що лишилося.
Починати варто з десяти відсотків. Якщо навіть це болісно, візьміть п’ять — сама звичка важливіша за розмір суми на старті.
Головна умова — окремий рахунок, до якого не прив’язана платіжна картка. Гроші, які видно в застосунку поруч із щоденним балансом, витрачаються майже завжди.
Метод конвертів
Класика для тих, хто погано контролює дрібні витрати. Дохід ділиться на категорії, кожна отримує свій ліміт на місяць.
Раніше це були паперові конверти, зараз — окремі банки чи скарбнички в мобільному застосунку. Закінчилися гроші в категорії «розваги» — чекаєте наступного місяця.
Метод особливо добре працює перші два-три місяці, коли ви лише вивчаєте власні витрати. Далі багато хто спрощує систему до двох-трьох категорій.
Правило 52 тижнів
Перший тиждень — двадцять гривень, другий — сорок, третій — шістдесят і далі з тим самим кроком. За рік накопичується понад двадцять сім тисяч.
Схема приваблює поступовістю: старт майже непомітний для бюджету. Мінус у тому, що найважчі внески припадають на грудень, коли витрат і без того вистачає.
Багато хто перевертає таблицю навпаки й починає з великих сум восени. Логіка збережена, а фінал припадає на спокійніший період.
Округлення покупок
Купили каву за шістдесят вісім гривень — сімдесят два перевелися на накопичувальний рахунок. Більшість українських банків мають таку функцію автоматично.
Метод майже не відчувається бюджетом і дає від трьохсот до тисячі гривень на місяць залежно від кількості транзакцій. Це не основний інструмент, але чудове доповнення до будь-якого іншого.
Скільки часу займе накопичення
Щоб цифри не залишалися абстракцією, ось орієнтовні розрахунки для типових цілей. Суми взяті без урахування відсотків за депозитом.
| Мета | Потрібна сума | Внесок на місяць | Строк |
|---|---|---|---|
| Резерв на три місяці життя | 45 000 грн | 3 000 грн | 15 місяців |
| Літня відпустка | 40 000 грн | 3 500 грн | 12 місяців |
| Ноутбук для роботи | 35 000 грн | 5 000 грн | 7 місяців |
| Перший внесок за авто | 150 000 грн | 6 000 грн | 25 місяців |
| Ремонт кухні | 200 000 грн | 8 000 грн | 25 місяців |
Таблиця наочно показує головне: строк скорочується не героїчними зусиллями, а стабільністю внесків.
Накопичення при різних рівнях доходу
Порада «відкладайте двадцять відсотків» звучить однаково для всіх, але реальність відрізняється. Підхід варто підбирати під ситуацію.
При невисокому доході працює правило дуже малих кроків. Двісті гривень на тиждень дають понад десять тисяч за рік, і це вже відчутна подушка на випадок поломки пральної машини.
Середній дохід дозволяє поєднувати два інструменти: основний внесок після зарплати плюс автоматичне округлення покупок. Так накопичення грошей іде паралельно двома каналами.
Нерівний дохід фрилансерів і ФОП вимагає іншої логіки. Тут відкладають відсоток від кожного надходження, а не фіксовану суму. У щедрий місяць внесок більший, у слабкий — менший, і план не зривається.
Ось послідовність, яка допомагає запустити систему з нуля:
- Порахуйте середні витрати за останні три місяці — без цього будь-який план буде вигадкою.
- Визначте одну конкретну мету з сумою та датою.
- Оберіть посильний відсоток від доходу і не завищуйте його на старті.
- Відкрийте окремий рахунок або депозит саме під цю мету.
- Налаштуйте автоматичний переказ у день зарплати.
- Раз на квартал переглядайте суму внеску та коригуйте її під зміну доходу.
Коли перший цикл пройдено і мета досягнута, наступна дається помітно легше.
Де зберігати накопичені кошти
Тримати всю суму готівкою вдома невигідно: інфляція з’їдає купівельну спроможність. Але й закривати всі гроші в довгих інструментах теж не варто.
Розподіляти зручно за принципом доступності:
- накопичувальний рахунок — для резерву, звідки гроші можна зняти будь-якої миті;
- короткий депозит на три-шість місяців — для цілей із чітким строком;
- ОВДП — для сум, які точно не знадобляться найближчий рік;
- частка у валюті — для довгих цілей, щоб зменшити вплив коливань курсу.
Вклади в українських банках захищені Фондом гарантування вкладів фізичних осіб, тому великі суми має сенс розкладати за різними установами.
Заощаджує не той, хто більше заробляє, а той, хто раніше за інших вирішив, куди підуть його гроші.
Типові помилки при накопиченні
Найчастіше люди зберігають резерв на тій самій картці, з якої платять за продукти. Межа між «моїми» та «відкладеними» грошима стирається за перший же похід до супермаркету.
Ще одна пастка — брати кредит, маючи накопичення. Відсотки за позикою майже завжди вищі за дохідність депозиту, тож вигідніше використати власні кошти.
І остання поширена помилка — витрачати резерв на бажані, а не термінові речі. Подушка безпеки існує для раптової втрати роботи чи лікування, а не для розпродажу техніки.
Накопичити гроші реально майже за будь-якого доходу, якщо перетворити це на автоматичну звичку, а не на щомісячну боротьбу з собою. Оберіть один метод, який здається вам найкомфортнішим, і протримайтеся три місяці. Далі система почне працювати сама, а перша досягнута мета дасть той самий азарт, заради якого варто продовжувати.
