
Зарплата приходить у понеділок, а до п’ятниці на картці залишається сума, якої не вистачить навіть на продукти. Дорогих покупок ніби не було, великих витрат теж, гроші просто розчинилися між кавою, доставками й дрібними «до речі, треба». Справа рідко буває в маленькому доході — значно частіше в тому, що витрати ніхто не відстежує. Далі розберемо конкретні фінансові звички, які працюють щодня і не вимагають героїчної сили волі.
Чому звички працюють краще за жорстку економію
Різка економія тримається два-три тижні. Людина відмовляється від усього приємного, витримує певний час, а потім зривається й витрачає більше, ніж заощадила.
Звичка діє інакше. Вона не вимагає щоденного рішення, бо перетворюється на автоматичну дію: перевірити баланс уранці, відкласти частину доходу в день зарплати, порахувати покупки перед касою.
Ефект накопичується поступово. Сто гривень, зекономлені щодня, за рік перетворюються на суму, порівнянну з місячним доходом, і жодних подвигів для цього не потрібно.
Що відрізняє звичку від разового рішення
Разове рішення прив’язане до мотивації, а мотивація нестабільна за своєю природою. Сьогодні є настрій вести облік, завтра втома після роботи перекриває будь-які наміри.
Звичка тримається на прив’язці до вже наявної дії. Записувати витрати відразу після оплати, а не ввечері за списком, значно простіше, бо телефон уже в руках.
Гроші зникають не через великі покупки, а через дрібні рішення, які ніхто не рахує.
Щоденні фінансові звички для контролю витрат
Основа контролю — три дії, кожна з яких забирає менше двох хвилин. Разом вони дають повну картину того, куди йдуть гроші.
Записувати витрату відразу
Оплатили каву — записали. Можна в застосунку банку з категоріями, можна в нотатках телефону, можна навіть у паперовому блокноті.
Сенс не в акуратності таблиці, а в самому моменті фіксації. Людина, яка записує кожну витрату, за тиждень починає відмовлятися від частини покупок ще до оплати, бо не хоче бачити їх у списку.
Дивитися на баланс щоранку
Тридцять секунд у застосунку прибирають ефект несподіванки в кінці місяця. Ви завжди знаєте, скільки залишилося й на скільки днів.
Ця звичка також ловить проблеми на старті: списану двічі суму, забуту підписку, підозрілу транзакцію. Чим раніше помічена помилка, тим простіше повернути гроші.
Витримувати паузу перед покупкою
Правило працює просто: між бажанням і оплатою має пройти час. Для покупок до тисячі гривень достатньо доби, для дорожчих — тижня.
Значна частина покупок після паузи просто втрачає актуальність. Нова сумка, яка здавалася необхідною ввечері, через два дні перетворюється на «непогана, але не зараз».
Регулярні звички, які дають найбільший ефект
Щоденні дії формують контроль, а періодичні — реальні накопичення. Ось як розподіляються зусилля за частотою:
| Звичка | Періодичність | Час на неї | Що дає |
|---|---|---|---|
| Запис витрат | Щодня | 1‒2 хвилини | Розуміння реальної структури витрат |
| Перевірка балансу | Щодня | 30 секунд | Контроль залишку та помилок банку |
| Розбір категорій витрат | Раз на тиждень | 10 хвилин | Пошук статей, які виросли непомітно |
| Відкладання частини доходу | Раз на місяць | 5 хвилин | Формування накопичень |
| Перегляд підписок | Раз на квартал | 15 хвилин | Відмова від невикористовуваних сервісів |
Найбільшу віддачу дає останній рядок таблиці. Кілька забутих підписок на стримінг і застосунки за рік легко з’їдають суму, якої вистачило б на короткий відпочинок.
Звички накопичення, які працюють без зусиль
Накопичення тримається не на залишках, а на порядку дій. Працюють такі правила:
- Відкладайте гроші в день зарплати, а не наприкінці місяця з того, що залишилося.
- Налаштуйте автоматичне переказування фіксованої суми на окрему банку чи депозит.
- Тримайте накопичення на рахунку без прив’язаної картки, щоб зняття вимагало кількох дій.
- Заокруглюйте кожну покупку вгору й відкладайте різницю, якщо застосунок має таку функцію.
- Переказуйте в накопичення будь-який позаплановий дохід: премію, повернення податку, подарунок.
Найголовніший тут перший пункт. Гроші, відкладені одразу, майже ніколи не витрачаються, а гроші, залишені «на потім», зникають із такою самою регулярністю.
Відкладати треба до того, як почнете витрачати, а не після.
Помилки, через які фінансові звички не приживаються
Більшість спроб змінити ставлення до грошей провалюється з передбачуваних причин:
- надто амбітний старт, коли людина береться відразу за п’ять нових правил;
- спроба відкладати половину доходу, після якої настає зрив і повна відмова від системи;
- облік ради обліку, без жодного аналізу зібраних даних;
- повна відмова від дрібних радощів, через що бюджет починає асоціюватися з покаранням;
- кинута справа після першого пропущеного дня.
Останній пункт особливо шкідливий. Пропущений запис не руйнує систему, руйнує її саме рішення «раз я вже збився, то й немає сенсу продовжувати».
Звички, які рятують від сезонних витрат
Найболючіші дірки в бюджеті пробивають не щоденні дрібниці, а великі витрати, про які всі знають заздалегідь. Школа у вересні, подарунки в грудні, страховка й техогляд авто, відпустка влітку.
Проблема не в самих сумах, а в тому, що вони приходять одним ударом. Родина, яка не готувалася, або лізе в кредитку, або витягує гроші з резерву на чорний день.
Розкладати великі витрати на місяці
Робоча звичка проста: восени випишіть усі великі витрати наступного року та їхні приблизні суми. Поділіть загальний підсумок на дванадцять і відкладайте цю частину щомісяця на окремий рахунок.
Витрата на двадцять тисяч гривень перетворюється на щомісячні неполні дві. Такий платіж бюджет переживає спокійно, а в потрібний місяць гроші вже лежать на місці.
Планувати покупки списком
Друга звичка стосується магазинів. Похід за продуктами без списку майже завжди закінчується десятком незапланованих позицій у кошику.
Список працює ще краще в парі з двома правилами:
- складати його вдома, а не дорогою в магазин;
- не ходити за продуктами голодним, бо кошик тоді наповнюється сам.
Різниця в чеку між походом зі списком і без нього легко сягає третини суми. Спробуйте порівняти два тижні поспіль — цифри переконують краще за будь-які поради.
Гроші люблять не суворість, а увагу. Ті, у кого до кінця місяця щось залишається, зазвичай не заробляють утричі більше — вони просто знають, куди йде кожна тисяча. Оберіть одну звичку з цієї статті й дайте їй місяць, а різницю в залишку на картці ви побачите самі.
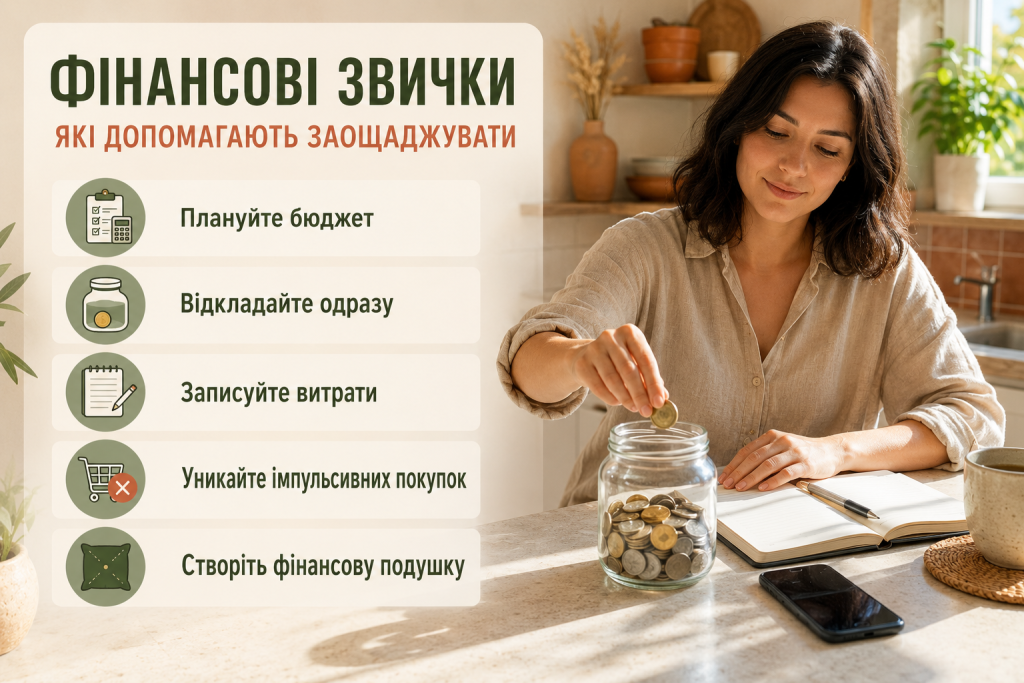
Як впровадити нову звичку за місяць
Порядок дій простий, і починати варто з однієї звички, а не з усього переліку:
- Оберіть одну дію, яка вирішує вашу найбільшу проблему з грошима.
- Прив’яжіть її до вже наявної рутини: ранкової кави, дороги додому, вечірньої перевірки телефону.
- Поставте нагадування на перші два тижні, поки дія не стане автоматичною.
- Раз на тиждень витрачайте десять хвилин на перегляд результатів.
- Через місяць додайте другу звичку, якщо перша тримається без нагадувань.
Такий темп здається повільним, зате за пів року ви отримаєте п’ять-шість робочих правил замість чергового кинутого експерименту. Спробуйте почати вже із завтрашнього ранку — на першу дію піде менше хвилини.
Гроші люблять не суворість, а увагу. Ті, у кого до кінця місяця щось залишається, зазвичай не заробляють утричі більше — вони просто знають, куди йде кожна тисяча. Оберіть одну звичку з цієї статті й дайте їй місяць, а різницю в залишку на картці ви побачите самі.
